Συντάκτης: Ειρήνη Μαλτέζου

Τροπολογία ΣΥΡΙΖΑ-ΠΣ: Μείωση ειδικού φόρου κατανάλωσης στα καύσιμα

ΤΡΟΠΟΛΟΓΙΑ-ΠΡΟΣΘΗΚΗ

Στο σχέδιο νόμου του Εθνικής Οικονομίας και Οικονομικών με τίτλο «Κύρωση της από 25.3.2026 Πράξης Νομοθετικού Περιεχομένου «Επείγουσες ρυθμίσεις για την αντιμετώπιση της αύξησης του ενεργειακού κόστους και την προστασία πληττόμενων κλάδων της οικονομίας» (Α’ 46)»

Θέμα: «Μείωση ειδικού φόρου κατανάλωσης στα καύσιμα»

Α. ΑΙΤΙΟΛΟΓΙΚΗ ΕΚΘΕΣΗ

Παρά την ανάγκη παρεμβάσεων, με επιλογή της κυβέρνησης, ο Ειδικός Φόρος Κατανάλωσης (ΕΦΚ) στα καύσιμα διατηρείται σε πολύ υψηλά επίπεδα.  Αυτό σε συνδυασμό με τα υψηλά πληθωριστικά επίπεδα έχει ως αποτέλεσμα την απομύζηση του πραγματικού διαθέσιμου εισοδήματος των πολιτών, μειώνοντας την κυκλοφορία του χρήματος στην αγορά, αυξάνοντας τις ληξιπρόθεσμες οφειλές και δημιουργώντας ασφυξία στη ρευστότητα των μικρομεσαίων επιχειρήσεων. Μεταξύ άλλων, οφείλουμε να λάβουμε υπόψη μας το γεγονός ότι με ευθύνη της ΝΔ, το σιδηροδρομικό δίκτυο έχει απαξιωθεί πλήρως, κατά συνέπεια η συντριπτική πλειοψηφία των εμπορευματικών μεταφορών πραγματοποιείται οδικώς, με τις τελικές τιμές των προϊόντων σε όλη τη χώρα να επιβαρύνονται με υψηλά μεταφορικά κόστη.

 Η χώρα μας επί μακρόν αλλά και ειδικά την τελευταία εβδομάδα (23/3/26) σύμφωνα με στοιχεία της Κομισιόν, παραμένει στην πέμπτη θέση της τιμής αμόλυβδης βενζίνης στην Ευρώπη (Τιμή Ελλάδας: 2,037€/lt) παρά το γεγονός ότι το εισόδημα των Ελλήνων σε όρους αγοραστικής δύναμης είναι μόλις στο 70% σε σχέση με το εισόδημα του μέσου Ευρωπαίου.

Επιπλέον, οι ελληνικές τιμές στο πετρέλαιο κίνησης (2.055 €/lt) είναι σχεδόν στον ευρωπαϊκό μέσο όρο και η χώρα μας κατατάσσεται εσχάτως μεταξύ έβδομης και δέκατης θέσης στα τελευταία ευρωπαϊκά εβδομαδιαία δελτία τιμών.

Όσον αφορά τις τιμές του πετρελαίου θέρμανσης, η Ελλάδα βρίσκεται (με 1,66 €/lt) πάνω από τον Ευρωπαϊκό μέσο όρο. Εν γένει είναι σκανδαλώδης η απόκλιση του Ειδικού Φόρου Κατανάλωσης για το πετρέλαιο θέρμανσης στην Ελλάδα (280€ ανά 1000 λίτρα) σε σχέση με το ελάχιστο επιτρεπόμενο επίπεδο που ορίζει η Οδηγία 96/2003 (21€ ανά 1000 λίτρα) και είναι απαραίτητο να αμβλυνθεί. Αξίζει να σημειωθεί ότι ο ΕΦΚ στο πετρέλαιο Θέρμανσης στη Γερμανία είναι 61,35€ ανά 1000 λίτρα.

Με αυτά τα δεδομένα κρίνεται πλέον επιτακτική η ανάγκη μείωσης των συντελεστών του Ειδικού Φόρου Κατανάλωσης στα καύσιμα στο χαμηλότερο επιτρεπόμενο επίπεδο της Ευρωπαϊκής Ένωσης για έξι μήνες  με δυνατότητα παράτασης.

Για την άμεση ελάφρυνση των πολιτών και της οικονομικής δραστηριότητας προτείνεται η μείωση του Ειδικού Φόρου Κατανάλωσης στα καύσιμα στο χαμηλότερο επιτρεπόμενο επίπεδο της Ευρωπαϊκής Ένωσης, ήτοι 359 ευρώ /1000 lt για όλα τα είδη αμόλυβδης βενζίνης, στα 330 ευρώ/1000 lt για το πετρέλαιο εσωτερικής καύσης κινητήρων (Diesel)  και στα 21 ευρώ/1000 για το πετρέλαιο θέρμανσης.

Σημειώνεται ότι στην  γειτονική Βουλγαρία, οι συντελεστές ΕΦΚ για αμόλυβδη βενζίνη και Diesel, είναι αντίστοιχα 363 και 330 αντίστοιχα (ήδη στα χαμηλότερα της ΕΕ) με αποτέλεσμα το γνωστό φαινόμενο πολλοί κάτοικοι της Μακεδονίας και Θράκης να περνούν στην Βουλγαρία για ανεφοδιασμό.

Με τις νέες τιμές των συντελεστών επιτυγχάνονται οι κάτωθι ποσοστιαίες μειώσεις σε σχέση με τον τρέχοντα φόρο κατά:

  • Μείωση του Ειδικού Φόρου Κατανάλωσης κατά 92,5% στο πετρέλαιο θέρμανσης: Από τα 280€ ανά 1000 λίτρα, σε 21€ ανά 1000 λίτρα του ελάχιστου επιτρεπτού.
  • Μείωση του Ειδικού Φόρου Κατανάλωσης κατά 48,7% στην αμόλυβδη βενζίνη: Από 700€ ανά 1000 λίτρα, σε 359€ ανά 1000 λίτρα.
  • Μείωση του Ειδικού Φόρου Κατανάλωσης 25% στο πετρέλαιο κίνησης : Από 410€ ανά 1000 λίτρα, σε 330€ ανά 1000 λίτρα.

  Β. ΤΡΟΠΟΛΟΓΙΑ-ΠΡΟΣΘΗΚΗ

Άρθρο…….«Συντελεστές Ειδικού Φόρου Κατανάλωσης ενεργειακών προϊόντων»

Στο άρθρο 71 του ν. 5222/2025 «Εθνικός Τελωνειακός Κώδικας», όπως ισχύει, προστίθεται παράγραφος 10, η οποία έχει ως εξής:
«10. Κατά παρέκκλιση των διατάξεων του παρόντος άρθρου οι συντελεστές του Ειδικού Φόρου Κατανάλωσης (Ε.Φ.Κ.) στα παρακάτω πετρελαιοειδή προϊόντα, από την έναρξη της ισχύος του παρόντος νόμου και  για έξι  (6) μήνες, ορίζονται ως ακολούθως:

I. Ενεργειακά Προϊόντα

 Τύπος ενεργειακού προϊόντοςΚωδικός            Σ.Ο.Excise  product CodeΣυντελεστής EФΚEλάχιστος  συντελεστής  σε E.E.
Bενζίνη χωρίς μόλυβδο με αριθμό οκτανίων μέχρι και 9527101241E420359€/1000 lt359€/1000 lt
Bενζίνη χωρίς μόλυβδο με αριθμό οκτανίων μεγαλύτεpο των 95 αλλά μικρότερο του 9827101245
Bενζίνη χωρίς μόλυβδο με αριθμό οκτανίων μεγαλύτερoι των 9827101249
Πετρέλαιο εσωτερικής καύσης (DIESEL) κινητήρων27101943 27101946 27101947 27101948 27102011 27102016 27102019E430330€/1000 lt    330€/1000 lt

Με απόφαση του Υπουργού Εθνικής Οικονομίας και Οικονομικών δύναται να παραταθεί η χρονική διάρκεια ισχύος της ρύθμισης».

2. Σε περίπτωση μεταβολής των ελάχιστων κοινοτικών συντελεστών Ε.Φ.Κ. κατά το έτος 2026 για όλα ή μερικά από τα ανωτέρω προϊόντα, οι νέοι συντελεστές θα ισχύουν από την πρώτη ημέρα του επόμενου μήνα της τροποποίησης αυτών.

Άρθρο….«Συντελεστές Ειδικού Φόρου Κατανάλωσης ενεργειακών προϊόντων» 

Προστίθεται νέο εδάφιο στην περίπτωση α’  της παρ. 2 του Άρθρου 71 του  ν. 5222/2025 «Εθνικός Τελωνειακός Κώδικας»,  και η παράγραφος 2 διαμορφώνεται ως εξής:

«2. Για την εφαρμογή των περ. στ), ζ), ι), ια), ιγ), ιδ), ιστ), ιζ), κστ), κζ) της παρ. 1 και ειδικότερα:

α) Για την εφαρμογή των περ. ζ) για το πετρέλαιο εσωτερικής καύσης (DIESEL), ια) για το φωτιστικό πετρέλαιο (κηροζίνη) και κζ) για το βιοντίζελ τα οποία χρησιμοποιούνται ως καύσιμα θέρμανσης για τη χρονική περίοδο από τη 15η Οκτωβρίου μέχρι και την 30ή Απριλίου κάθε έτους, ο συντελεστής του Ε.Φ.Κ. ορίζεται σε διακόσια ογδόντα (280) ευρώ το χιλιόλιτρο (kL). Ειδικά για την περίοδο της 17ης Μαρτίου 2026 μέχρι και την 31ή Αυγούστου 2026 ο συντελεστής του Ε.Φ.Κ. ορίζεται σε είκοσι ένα (21) ευρώ το χιλιόλιτρο (kL).

Στην περίπτωση που οι παραπάνω ημερομηνίες συμπίπτουν με μη εργάσιμες ημέρες, ως ημερομηνία λαμβάνεται η προηγούμενη εργάσιμη για την έναρξη και η επόμενη εργάσιμη για τη λήξη.

β) Για την εφαρμογή των περ. στ), ι), ιγ), ιστ) και κστ), ως καύσιμα κινητήρων θεωρούνται τα καύσιμα που χρησιμοποιούνται σε μηχανές ή συσκευές στις οποίες η χημική ενέργεια του καυσίμου μέσω της καύσης μετατρέπεται σε θερμική ενέργεια και στη συνέχεια σε κινητική ενέργεια. Για την εφαρμογή των περ. ζ), ια), ιδ), ιζ), και κζ) ως καύσιμα θέρμανσης θεωρούνται τα προοριζόμενα να χρησιμοποιηθούν αποκλειστικά για τη λειτουργία συστημάτων θέρμανσης ή άλλων μέσων για τη θέρμανση ανθρώπων στους χώρους κατοικίας, διαμονής ή εργασίας τους.»

ΠΙΝΑΚΑΣ ΤΡΟΠΟΠΟΙΟΜΕΝΩΝ Ή ΚΑΤΑΡΓΟΥΜΕΝΩΝ ΔΙΑΤΑΞΕΩΝ

Τροποποίηση – αντικατάσταση – συμπλήρωση διατάξεων
Διατάξεις αξιολογούμενης ρύθμισηςΥφιστάμενες διατάξεις
Άρθρο…….….«Συντελεστές Ειδικού Φόρου Κατανάλωσης ενεργειακών προϊόντων» Στο άρθρο 71 του ν. 5222/2025 «Εθνικός Τελωνειακός Κώδικας», όπως ισχύει, προστίθεται παράγραφος 10, η οποία έχει ως εξής: «10. Κατά παρέκκλιση των διατάξεων του παρόντος άρθρου οι συντελεστές του Ειδικού Φόρου Κατανάλωσης (Ε.Φ.Κ.) στα παρακάτω πετρελαιοειδή προϊόντα, από την έναρξη της ισχύος του παρόντος νόμου και για ένα (1) έτος, ορίζονται ως ακολούθως:   Ενεργειακά Προϊόντα I. Ενεργειακά Προϊόντα  Τύπος ενεργειακού προϊόντος      Κωδικός            Σ.Ο.     Excise product Code  Συντελεστής EФΚ    Eλάχιστος συντελεστής σε E.E. Bενζίνη χωρίς μόλυβδο με αριθμό οκτανίων μέχρι και 95   27101241      E420            359€/1000 lt  359€/1000 lt Bενζίνη χωρίς μόλυβδο με αριθμό οκτανίων μεγαλύτεpο των 95 αλλά μικρότερο του 98            27101245                              Bενζίνη χωρίς μόλυβδο με αριθμό οκτανίων μεγαλύτερoι των 98 27101249                              Πετρέλαιο εσωτερικής καύσης (DIESEL) κινητήρων      27101943 27101946 27101947 27101948 27102011 27102016 27102019      E430   330€/1000 lt    330€/1000 lt Με απόφαση του Υπουργού Εθνικής Οικονομίας & Οικονομικών δύναται να παραταθεί η χρονική διάρκεια ισχύος της ρύθμισης .   2. Σε περίπτωση μεταβολής των ελάχιστων κοινοτικών συντελεστών Ε.Φ.Κ. κατά τα έτη 2025 και 2026 για όλα ή μερικά από τα ανωτέρω προϊόντα, οι νέοι συντελεστές θα ισχύουν από την πρώτη ημέρα του επόμενου μήνα της τροποποίησης αυτών».                 Άρθρο.…. «Συντελεστές Ειδικού Φόρου Κατανάλωσης ενεργειακών προϊόντων»   Η παράγραφος 2 του Άρθρου 71 του ν. 5222/2025 «Εθνικός Τελωνειακός Κώδικας», τροποποιείται ως εξής: «2. Για την εφαρμογή των περ. στ), ζ), ι), ια), ιγ), ιδ), ιστ), ιζ), κστ), κζ) της παρ. 1 και ειδικότερα: α) Για την εφαρμογή των περ. ζ) για το πετρέλαιο εσωτερικής καύσης (DIESEL), ια) για το φωτιστικό πετρέλαιο (κηροζίνη) και κζ) για το βιοντίζελ τα οποία χρησιμοποιούνται ως καύσιμα θέρμανσης για τη χρονική περίοδο από τη 15η Οκτωβρίου μέχρι και την 30ή Απριλίου κάθε έτους, ο συντελεστής του Ε.Φ.Κ. ορίζεται σε διακόσια ογδόντα (280) ευρώ το χιλιόλιτρο (kL). Ειδικά για την περίοδο της 15ης Οκτωβρίου 2025 μέχρι και την 30ή Απριλίου 2026 ο συντελεστής του Ε.Φ.Κ. ορίζεται σε είκοσι ένα (21) ευρώ το χιλιόλιτρο (kL). Στην περίπτωση που οι παραπάνω ημερομηνίες συμπίπτουν με μη εργάσιμες ημέρες, ως ημερομηνία λαμβάνεται η προηγούμενη εργάσιμη για την έναρξη και η επόμενη εργάσιμη για τη λήξη. β) Για την εφαρμογή των περ. στ), ι), ιγ), ιστ) και κστ), ως καύσιμα κινητήρων θεωρούνται τα καύσιμα που χρησιμοποιούνται σε μηχανές ή συσκευές στις οποίες η χημική ενέργεια του καυσίμου μέσω της καύσης μετατρέπεται σε θερμική ενέργεια και στη συνέχεια σε κινητική ενέργεια. Για την εφαρμογή των περ. ζ), ια), ιδ), ιζ), και κζ) ως καύσιμα θέρμανσης θεωρούνται τα προοριζόμενα να χρησιμοποιηθούν αποκλειστικά για τη λειτουργία συστημάτων θέρμανσης ή άλλων μέσων για τη θέρμανση ανθρώπων στους χώρους κατοικίας, διαμονής ή εργασίας τους».                                                                       
Άρθρο 71 «Συντελεστές Ειδικού Φόρου Κατανάλωσης ενεργειακών προϊόντων»  1. Οι συντελεστές Ειδικού Φόρου Κατανάλωσης (Ε.Φ.Κ.) στα παρακάτω ενεργειακά προϊόντα ορίζονται ως ακολούθως: 2. Για την εφαρμογή των περ. στ), ζ), ι), ια), ιγ), ιδ), ιστ), ιζ), κστ), κζ) της παρ. 1 και ειδικότερα:    α) Για την εφαρμογή των περ. ζ) για το πετρέλαιο εσωτερικής καύσης (DIESEL), ια) για το φωτιστικό πετρέλαιο (κηροζίνη) και κζ) για το βιοντίζελ τα οποία χρησιμοποιούνται ως καύσιμα θέρμανσης για τη χρονική περίοδο από τη 15η Οκτωβρίου μέχρι και την 30ή Απριλίου κάθε έτους, ο συντελεστής του Ε.Φ.Κ. ορίζεται σε διακόσια ογδόντα (280) ευρώ το χιλιόλιτρο (kL). Στην περίπτωση που οι παραπάνω ημερομηνίες συμπίπτουν με μη εργάσιμες ημέρες, ως ημερομηνία λαμ-βάνεται η προηγούμενη εργάσιμη για την έναρξη και η επόμενη εργάσιμη για τη λήξη.    [αα) Το πετρέλαιο εσωτερικής καύσης (DIESEL) της περ. ζ) της παρ. 1 τίθεται σε ανάλωση, διακινείται και διατίθεται από επιτηδευματίες που εντάσσονται σε Μητρώο Διακινητών Πετρελαίου Θέρμανσης (ΔΙΠΕΘΕ), με την εξαίρεση των Ενόπλων Δυνάμεων για τις οποίες δεν υπάρχει υποχρέωση ένταξής τους στο Μητρώο ΔΙΠΕΘΕ.  αβ) Τα μέλη του Μητρώου ΔΙΠΕΘΕ υποχρεούνται να καταχωρούν με ακρίβεια, εντός δεκατεσσάρων (14) ημερών, στο Πληροφοριακό Σύστημα Παρακολούθησης Πετρελαίου Θέρμανσης που τηρείται στην Ανεξάρτητη Αρχή Δημοσίων Εσόδων, όλες τις συναλλαγές του πετρελαίου εσωτερικής καύσης (DIESEL) θέρμανσης που πραγματοποιούν σε όλα τα στάδια, αρχής γενομένης από την κατάθεση στην τελωνειακή αρχή της Δήλωσης Ειδικού Φόρου Κατανάλωσης (Δ.Ε.Φ.Κ.), μέχρι και την τελική κατανάλωση.] β) Για την εφαρμογή των περ. στ), ι), ιγ), ιστ) και κστ), ως καύσιμα κινητήρων θεωρούνται τα καύσιμα που χρησιμοποιούνται σε μηχανές ή συσκευές στις οποίες η χημική ενέργεια του καυσίμου μέσω της καύσης μετατρέπεται σε θερμική ενέργεια και στη συνέχεια σε κινητική ενέργεια. Για την εφαρμογή των περ. ζ), ια), ιδ), ιζ), και κζ) ως καύσιμα θέρμανσης θεωρούνται τα προοριζόμενα να χρησιμοποιηθούν αποκλειστικά για τη λειτουργία συστημάτων θέρμανσης ή άλλων μέσων για τη θέρμανση ανθρώπων στους χώρους κατοικίας, διαμονής ή εργασίας τους.    3. Στο πετρέλαιο εσωτερικής καύσης (DIESEL) των περ. στ) και ζ) και το φωτιστικό πετρέλαιο (κηροζίνη) της περ. ια) της παρ. 1, τα οποία προορίζονται να διατεθούν είτε με απαλλαγή από τον Ε.Φ.Κ. είτε με μειωμένο συντελεστή ειδικού φόρου κατανάλωσης, προστίθενται, υπό τελωνειακό έλεγχο, δείκτης φορολογικής σήμανσης, σύμφωνα με την Οδηγία 95/60/ΕΚ του Συμβουλίου της 27ης Νοεμβρίου 1995 σχετικά με τη φορολογική σήμανση του πετρελαίου ντήζελ και του φωτιστικού πετρελαίου (L 291), καθώς και χρωστική ουσία, για τη θέση τους σε ανάλωση.    4. Για τον υπολογισμό του ειδικού φόρου κατανάλωσης στα ενεργειακά προϊόντα, που φορολογούνται με βάση το χιλιόλιτρο, λαμβάνεται υπόψη θερμοκρασία προϊόντος δεκαπέντε βαθμοί κελσίου (15ο C).    5. Τα ενεργειακά προϊόντα, πλην εκείνων για τα οποία καθορίζεται συντελεστής ειδικού φόρου κατανάλωσης στον παρόντα Κώδικα, όταν πρόκειται να χρησιμοποιηθούν ή να διατεθούν προς πώληση ή χρησιμοποιούνται ως καύσιμα κινητήρων ή ως καύσιμα θέρμανσης, φορολογούνται, αναλόγως της χρήσης, με τον συντελεστή του ισοδυνάμου καυσίμου κινητήρων ή καυσίμου θέρμανσης της παρ. 1.    6. Εκτός από τα προϊόντα του άρθρου 70, κάθε προϊόν, το οποίο πρόκειται να χρησιμοποιηθεί ή διατίθεται προς πώληση ή χρησιμοποιείται ως καύσιμο κινητήρων ή ως πρόσθετο ή αυξητικό του τελικού όγκου του καυσίμου κινητήρων, φορολογείται με τον συντελεστή του ισοδυνάμου καυσίμου κινητήρων της παρ. 1.    7. Κάθε υδρογονάνθρακας, εκτός της τύρφης, ο οποίος δεν αναφέρεται στο άρθρο 70 που πρόκειται να χρησιμοποιηθεί ή διατίθεται προς πώληση ή χρησιμοποιείται για θέρμανση, φορολογείται με τον συντελεστή του ισοδυνάμου ενεργειακού προϊόντος της παρ. 1.    8. Για την εφαρμογή της περ. κα) της παρ. 1:    α) ως «επιχειρηματική χρήση» νοείται η χρήση από μία επιχείρηση ικανή να λειτουργήσει αυτόνομα από οργανωτική άποψη, η οποία διενεργεί ανεξαρτήτως και οπουδήποτε την παροχή αγαθών και υπηρεσιών όποιος και αν είναι ο σκοπός ή τα αποτελέσματα αυτών των οικονομικών δραστηριοτήτων,    β) ως ετήσια κατανάλωση ηλεκτρικής ενέργειας του στοιχείου i) της υποπερ. καα) της περ. κα) της παρ. 1, νοείται η κατανάλωση που πραγματοποιείται από καταναλωτή, ανά παροχή μέσης ή υψηλής τάσης εντός ενός ημερολογιακού έτους, στην οποία, για τη βεβαίωση και είσπραξη του ειδικού φόρου κατανάλωσης, δεν προσμετρώνται οι καταναλισκόμενες ποσότητες ηλεκτρικής ενέργειας που απαλλάσσονται από τον Ε.Φ.Κ..    9. Για την εφαρμογή της περ. ιη) της παρ. 1 ως ετήσια κατανάλωση φυσικού αερίου νοείται η κατανάλωση που πραγματοποιείται από καταναλωτή, για το σύνολο των εγκαταστάσεων που διαθέτει, εντός ενός ημερολογιακού έτους. Για τον προσδιορισμό του συντελεστή ειδικού φόρου κατανάλωσης κάθε έτους λαμβάνεται υπόψη η ετήσια κατανάλωση φυσικού αερίου του αμέσως προηγούμενου ημερολογιακού έτους στην οποία, για τη βεβαίωση και είσπραξη του ειδικού φόρου κατανάλωσης, δεν προσμετρώνται οι καταναλισκόμενες ποσότητες φυσικού αερίου που απαλλάσσονται από τον Ε.Φ.Κ..


Αθήνα, 31 Μαρτίου 2026

ΟΙ ΠΡΟΤΕΙΝΟΝΤΕΣ ΒΟΥΛΕΥΤΕΣ

Φάμελλος Σωκράτης

 Καλαματιανός Διονύσης

Μαμουλάκης Χάρης

Παππάς Νίκος

Ακρίτα Έλενα

Βέττα Καλλιόπη

Γαβρήλος Γιώργος

Γεροβασίλη Όλγα

Γιαννούλης Χρήστος

Δούρου Ειρήνη

Ζαμπάρας Μιλτιάδης

Καραμέρος Γιώργος

Κασιμάτη Νίνα

Κεδίκογλου Συμεών

Κόκκαλης Βασίλης

Κοντοτόλη Μαρίνα

Μεϊκόπουλος Αλέξανδρος

Μπάρκας Κωνσταντίνος

Νοτοπούλου Κατερίνα

Ξανθόπουλος Θεόφιλος

Παναγιωτόπουλος Ανδρέας

Παπαηλιού Γιώργος

Πολάκης Παύλος

Τσαπανίδου Πόπη

Ψυχογιός Γιώργος

Τροπολογία ΣΥΡΙΖΑ-ΠΣ: Προσωρινός μηδενισμός του Φόρου Προστιθέμενης Αξίας (Φ.Π.Α.) σε είδη βασικής ανάγκης – Μόνιμη μείωση συντελεστών Φ.Π.Α.

ΤΡΟΠΟΛΟΓΙΑ-ΠΡΟΣΘΗΚΗ

Στο σχέδιο νόμου του Εθνικής Οικονομίας και Οικονομικών με τίτλο «Κύρωση της από 25.3.2026 Πράξης Νομοθετικού Περιεχομένου «Επείγουσες ρυθμίσεις για την αντιμετώπιση της αύξησης του ενεργειακού κόστους και την προστασία πληττόμενων κλάδων της οικονομίας» (Α’ 46)»

Θέμα: «Προσωρινός μηδενισμός του Φόρου Προστιθέμενης Αξίας (Φ.Π.Α.) σε είδη βασικής ανάγκης – Μόνιμη μείωση συντελεστών Φ.Π.Α. κατά τριάντα τοις εκατό (30%) στο σύνολο των νησιών που προβλέπονται στις εξαιρετικές περιπτώσεις της Οδηγίας (Ε.Ε.) 2022/542 του Συμβουλίου της 5ης Απριλίου 2022  για την τροποποίηση των οδηγιών 2006/112/ΕΚ και (ΕΕ) 2020/285 όσον αφορά τους συντελεστές φόρου προστιθέμενης αξίας»

Α. ΑΙΤΙΟΛΟΓΙΚΗ ΕΚΘΕΣΗ

Μέσα στο καθεστώς κρίσης ακρίβειας που βιώνει ο ελληνικός λαός, τα έσοδα από τον Φόρο Προστιθέμενης Αξίας (Φ.Π.Α.) εξακολουθούν να αυξάνονται αλματωδώς. Σύμφωνα με τον Προϋπολογισμό του έτους 2026,  τα έσοδα από τον Φ.Π.Α. αναμένεται να ξεπεράσουν τα 29,129 δις ευρώ το τρέχον έτος , όταν το 2021 ήταν στα 17,293 δις ευρώ, με τις εκτιμήσεις να δείχνουν αύξηση 68,5% από το 2021.

Σημειώνεται ότι η Ελλάδα το Β Τρίμηνο του έτους 2025 υπήρξε τρίτη μεταξύ των κρατών-μελών στην Ε.Ε. σε ποσοστό εισπράξεων φόρων επί των προϊόντων (Φ.Π.Α., Ε.Φ.Κ. κ.ο.κ.) προς το Ακαθάριστο Εγχώριο Προϊόν (Α.Ε.Π.), με ποσοστό 14,5%. Πρόκειται για το δεύτερο ρεκόρ μεγαλύτερων εισπράξεων φόρων επί των προϊόντων, ως προς το Α.Ε.Π. στην Ελλάδα από το Β Τρίμηνο του έτους 1999.

Η Ελλάδα απέχει από τον ευρωπαϊκό Μέσο Όρο (10,3%) κατά 4,2 μονάδες του Α.Ε.Π.. Αν ο Φ.Π.Α. και ο Ε.Φ.Κ. (βενζίνη, πετρέλαιο κίνησης, θέρμανσης αλλά προϊόντα) στην Ελλάδα ήταν σε μέσα ευρωπαϊκά επίπεδα, ο ελληνικός λαός θα επιβαρυνόταν με λιγότερους φόρους κατά 10,48 δις ευρώ (4,2% του Α.Ε.Π.). Η κυβέρνηση ωστόσο επιλέγει να ανέχεται τα υπερέσοδα σε όλο το διάστημα της κρίσης ακρίβειας. 

Με τα τελευταία στοιχεία της εκτέλεσης του Προϋπολογισμού, η ελληνική κυβέρνηση στο 9μηνο του 2025 συνεχίζει να ανέχεται ετήσια αύξηση των εισπράξεων του Φ.Π.Α. κατά 8,7% και αύξηση 64% σε σχέση με το 9μηνο του 2021, χωρίς δεύτερες σκέψεις για το αν αυτό τελικά είναι το βασικό αίτιο της ακρίβειας. Στην Ελλάδα ο Φ.Π.Α. του  ενιάμηνου 2025  (20,378 δις) έχει ήδη αυξηθεί 8,7% σε σχέση με πέρυσι (18,749 δις) και 7,829 δις ή 64% σε σχέση με το 9μηνο του 2021 (12,499 δις).

Η κυβέρνηση – ταυτιζόμενη με το ΔΝΤ – επιμένει αντιεπιστημονικά ότι η μείωση του Φ.Π.Α. δεν λειτουργεί και αυτό παρά το γεγονός ότι:

  • Υπάρχουν δύο τελευταίες μελέτες που δείχνουν το αντίθετο.
  • Υπήρχαν εξ αρχής τέσσερις πρώιμες μελέτες ότι η μείωση έχει ελαφρύνει τους καταναλωτές (pass through rate).
  • Υπάρχει μόνο ένα πόνημα του ΔΝΤ που τις αντικρούει.

Δεν πρέπει να λησμονηθεί άλλωστε ότι ο βασικός συντελεστής Φ.Π.Α. 24% είναι ο δεύτερος μεγαλύτερος στην Ευρωζώνη [μετά την Κροατία (25%)]. 

Το 2022 η εν ισχύι ευρωπαϊκή Οδηγία (Ε.Ε.) 2022/542 του Συμβουλίου της 5ης Απριλίου 2022 του ΦΠΑ για την τροποποίηση των οδηγιών 2006/112/ΕΚ και (ΕΕ) 2020/285 όσον αφορά τους συντελεστές φόρου προστιθέμενης αξίας προέβλεπε τη δυνατότητα εφαρμογής:

  • Μηδενικών συντελεστών Φ.Π.Α. ή μειωμένων συντελεστών Φ.Π.Α. (κάτω από 5%) για τρόφιμα πρώτης ανάγκης, πρώτες ύλες για τρόφιμα, νερό, φαρμακευτικά προϊόντα, μεταφορά επιβατών και μεταφορά αγαθών, παροχή και η κατασκευή κατοικιών, στο πλαίσιο κοινωνικής πολιτικής, κατασκευή κατοικιών στο πλαίσιο κοινωνικής πολιτικής (Άρθρο 98).
  • Μείωσης του Φ.Π.Α. κατά 30% στους νομούς Λέσβου, Χίου, Σάμου, Δωδεκανήσου και Κυκλάδων και στα νησιά της Θάσου, των Βόρειων Σποράδων, της Σαμοθράκης και της Σκύρου (Άρθρο 104).

Από το 2022 και εντεύθεν, πλείστα όσα κράτη μέλη (Ιρλανδία, Κύπρος, Ισπανία, Ολλανδία, Φινλανδία, Εσθονία, Ιταλία, Λετονία, Βέλγιο, Φινλανδία, Κροατία και Πολωνία) έχουν κάνει χρήση της ευχέρειας που δίνει η Οδηγία και μείωσαν ή προσωρινά μηδένισαν τον ΦΠΑ στα τρόφιμα, στα φάρμακα ή στην ενέργεια.

Ακόμα και στους Προϋπολογισμούς του 2026 διαφορά κράτη της ΕΕ εισήγαγαν μέτρα ελάφρυνσης του Φ.Π.Α. επικαλούμενα την ευχέρεια της κομβικής Οδηγίας Φ.Π.Α.:

  • Η Ιρλανδία προωθεί τη μείωση του Φ.Π.Α. στα τρόφιμα, στην εστίαση και στα κομμωτήρια στο 9% από 1 Ιουλίου 2026. Επίσης διατηρεί τον μειωμένο Φ.Π.Α. 9% στο φυσικό αέριο και στο ηλεκτρικό ρεύμα ως την 31/12/2030.
  • Η Κύπρος συνέχισε  την εφαρμογή του μηδενικού συντελεστή Φ.Π.Α. στα βασικά αγαθά (τρόφιμα) μέχρι το τέλος του 2025. Επίσης μειώνει τον συντελεστή Φ.Π.Α. στους λογαριασμούς ηλεκτρικού ρεύματος, από 19% σε 9%.
  • Η Λετονία εισάγει την εφαρμογή μειωμένου συντελεστή Φ.Π.Α. 12% στις μικρές προμήθειες ψωμιού, γάλακτος, κρέατος πουλερικών και αυγών (01.07.2026.-30.06.2027).

Αντί η χώρα μας να εκμεταλλεύεται αυτές τις ευνοϊκές εξελίξεις σε επίπεδο ευρωπαϊκής νομοθεσίας, πράττει το αντίθετο. Η Κομισιόν από την 31/1/25 πήρε μέτρα κατά της Ελλάδας για την αποτυχία πλήρους ενσωμάτωσης της Οδηγίας (με υποχρεωτική εφαρμογή την 1/1/25) που αφορά την ελάφρυνση του Φ.Π.Α. σε νοικοκυριά, στις μικρές επιχειρήσεις και στα νησιά.

Για τους παραπάνω λόγους και λόγω της αδήριτης ανάγκης της μείωσης του υπερβολικού βάρους των άδικων έμμεσων φόρων, με την παρούσα τροπολογία επαναφέρονται τα κοστολογημένα μέτρα που από τον Μάιο του 2024 είχαν εισαχθεί από τον ΣΥΡΙΖΑ- Προοδευτική Συμμαχία, με πρόταση Νόμου στη Βουλή και κοστολογηθεί από το Γενικό Λογιστήριο του Κράτους.

Συγκεκριμένα προτείνεται:

  • Ο προσωρινός μηδενισμός του Φ.Π.Α. σε τρόφιμα, φάρμακα και άλλα βασικά αγαθά από 1/4/2026 έως και 30/9/2026 με δυνατότητα παράτασης έξι μηνών. Μηδενίζεται ο συντελεστής Φ.Π.Α. στο γάλα και στα προϊόντα γαλακτοκομίας, στα κρέατα, στα λαχανικά, στα φρούτα, στα φάρμακα, στα βρώσιμα έλαια, στα προϊόντα αρτοποιίας καθώς και βρεφικά είδη και παρασκευάσματα διατροφής των παιδιών (σε όλες τις υποκατηγορίες τους).
  • Η μόνιμη μείωση του Φ.Π.Α. κατά 30% στα νησιά των Νομών Λέσβου, Χίου, Σάμου, Δωδεκανήσου και Κυκλάδων και στα νησιά της Θάσου, των Βόρειων Σποράδων, της Σαμοθράκης και της Σκύρου. Κατά πλήρη εφαρμογή του Άρθρου 104 της ευρωπαϊκής Οδηγίας 2022/542.

Β. ΤΡΟΠΟΛΟΓΙΑ-ΠΡΟΣΘΗΚΗ

Άρθρο…..«Μηδενισμός Φ.Π.Α. για συγκεκριμένα προϊόντα βασικής ανάγκης »

Στο άρθρο 26 του Κώδικα Φόρου Προστιθέμενης Αξίας (Κώδικας Φ.Π.Α., ν. 5144/2024, Α΄ 162) προστίθεται παράγραφος 1Α ως κάτωθι:

«1Α. Κατ΄ εξαίρεση για τα ακόλουθα είδη του παραρτήματος ΙΙΙ του παρόντος Κώδικα, ο συντελεστής του φόρου ορίζεται σε μηδέν τοις εκατό (0%):

1.Κρέατα και παραπροϊόντα σφαγείων, βρώσιμα (Δ.Κ. 0201, 0202, 0203, 0204, 0205, 0206, 0207, 0208, 0209, 0210).

2. Γάλα και προϊόντα γαλακτοκομίας. Αυγά πτηνών. Μέλι φυσικό. Προϊόντα

βρώσιμα ζωικής προέλευσης που δεν κατονομάζονται αλλού (Δ.Κ. 0401, 0402, 0403, 0404, 0405, 0406, 0407, 0408, 0409, 0410).

3. Λαχανικά, φυτά, ρίζες και κόνδυλοι, βρώσιμα (Δ.Κ. 0701, 0702, 0703, 0704, 0705, 0706, 0707, 0708, 0709, 0710, 0711, 0712, 0713, 0714).

4. Φάρμακα για την ιατρική του ανθρώπου των δασμολογικών κλάσεων 3003 και 3004 (∆Κ ΕΧ 3003 και ΕΧ 3004). Εμβόλια και ανοσολογικά προϊόντα για την ιατρική του ανθρώπου της δασμολογικής κλάσης 3002 (∆Κ ΕΧ 3002), όπως προβλέπεται στην παράγραφο 37 του Παραρτήματος ΙΙΙ του παρόντος

5. Προϊόντα αρτοποιίας. Άμυλα κάθε είδους (Δ.Κ. 1101, 1102, 1103,1104, 1105, 1106, ΕΧ 1108).

6. Ελαιόλαδο και τα κλάσματά του, έστω και εξευγενισμένα, αλλά όχι χημικώς μετασχηματισμένα. Άλλα λάδια και τα κλάσματά τους, που παίρνονται αποκλειστικά από ελιές, έστω και εξευγενισμένα, αλλά όχι χημικώς μετασχηματισμένα και μείγματα από αυτά τα λάδια ή τα κλάσματα με λάδια ή

κλάσματα της Δ.Κ. 1509 (Δ.Κ. 1509, 1510). Σογιέλαιο, αραχιδέλαιο, λάδι ηλιοτρόπιου (ηλιανθέλαιο), λάδι βαμβακιού (βαμβακέλαιο), καλαμποκέλαιο, σησαμέλαιο και τα κλάσματά τους, έστω και εξευγενισμένα αλλά όχι χημικώς μετασχηματισμένα (Δ.Κ. 1507, 1508, ΕΧ 1512, ΕΧ 1515).

7. Είδη για τη βρεφική ασφάλεια και προστασία, ήτοι απορροφητικές πάνες για βρέφη, από κάθε ύλη (Δ.Κ. Ε.Χ. 9619) Παρασκευάσματα για τη διατροφή των παιδιών, συσκευασμένα για τη λιανική πώληση (ΔΚ. ΕΧ 1901).

Η παρούσα ισχύει από 1/4/2026 έως 30/9/2026 με δυνατότητα παράτασης ισχύος κατά έξι (6) μήνες .»

Άρθρο….«Μόνιμη μείωση Φ.Π.Α. κατά 30% στα νησιά που προβλέπονται στις εξαιρετικές περιπτώσεις της Οδηγίας του Φ.Π.Α.»

Η παρ.4 του Άρθρου 26 του Κώδικα Φόρου Προστιθέμενης Αξίας (Κώδικας Φ.Π.Α., ν. 5144/2024, Α΄ 162) αντικαθίσταται με την πλήρη πρόβλεψη της παραγράφου 2 του Άρθρου 104 της ευρωπαϊκής Οδηγίας 2006/112/ΕΚ (όπως τροποποιήθηκε από την Οδηγία  2022/542/ΕΚ)  ως εξής:

«4.Απο την 1/4/2026 μειώνονται κατά 30% οι συντελεστές του Φ.Π.Α. της παρ.1 του παρόντος Άρθρου:

Α) στους Νομούς Λέσβου, Χίου, Σάμου, Δωδεκανήσου και Κυκλάδων. Β) στα  νησιά της Θάσου, των Βόρειων Σποράδων, της Σαμοθράκης και της Σκύρου»

ΠΙΝΑΚΑΣ ΤΡΟΠΟΠΟΙΟΜΕΝΩΝ Ή ΚΑΤΑΡΓΟΥΜΕΝΩΝ ΔΙΑΤΑΞΕΩΝ

Τροποποίηση – αντικατάσταση – συμπλήρωση διατάξεων
Διατάξεις αξιολογούμενης ρύθμισηςΥφιστάμενες διατάξεις
  Άρθρο…«Μηδενισμός Φ.Π.Α. για συγκεκριμένα προϊόντα βασικής ανάγκης »   Στο άρθρο 26 του Κώδικα Φόρου Προστιθέμενης Αξίας (Κώδικας Φ.Π.Α., ν. 5144/2024, Α΄ 162) προστίθεται παράγραφος 1Α ως κάτωθι: «1Α. Κατ΄ εξαίρεση για τα ακόλουθα είδη του παραρτήματος ΙΙΙ του παρόντος Κώδικα, ο συντελεστής του φόρου ορίζεται σε μηδέν τοις εκατό (0%): 1.Κρέατα και παραπροϊόντα σφαγείων, βρώσιμα (Δ.Κ. 0201, 0202, 0203, 0204, 0205, 0206, 0207, 0208, 0209, 0210). 2. Γάλα και προϊόντα γαλακτοκομίας. Αυγά πτηνών. Μέλι φυσικό. Προϊόντα βρώσιμα ζωικής προέλευσης που δεν κατονομάζονται αλλού (Δ.Κ. 0401, 0402, 0403, 0404, 0405, 0406, 0407, 0408, 0409, 0410). 3. Λαχανικά, φυτά, ρίζες και κόνδυλοι, βρώσιμα (Δ.Κ. 0701, 0702, 0703, 0704, 0705, 0706, 0707, 0708, 0709, 0710, 0711, 0712, 0713, 0714). 4. Φάρμακα για την ιατρική του ανθρώπου των δασμολογικών κλάσεων 3003 και 3004 (∆Κ ΕΧ 3003 και ΕΧ 3004). Εμβόλια και ανοσολογικά προϊόντα για την ιατρική του ανθρώπου της δασμολογικής κλάσης 3002 (∆Κ ΕΧ 3002), όπως προβλέπεται στην παράγραφο 37 του Παραρτήματος ΙΙΙ του παρόντος 5. Προϊόντα αρτοποιίας. Άμυλα κάθε είδους (Δ.Κ. 1101, 1102, 1103,1104, 1105, 1106, ΕΧ 1108). 6. Ελαιόλαδο και τα κλάσματά του, έστω και εξευγενισμένα, αλλά όχι χημικώς μετασχηματισμένα. Άλλα λάδια και τα κλάσματά τους, που παίρνονται αποκλειστικά από ελιές, έστω και εξευγενισμένα, αλλά όχι χημικώς μετασχηματισμένα και μείγματα από αυτά τα λάδια ή τα κλάσματα με λάδια ή κλάσματα της Δ.Κ. 1509 (Δ.Κ. 1509, 1510). Σογιέλαιο, αραχιδέλαιο, λάδι ηλιοτρόπιου (ηλιανθέλαιο), λάδι βαμβακιού (βαμβακέλαιο), καλαμποκέλαιο, σησαμέλαιο και τα κλάσματά τους, έστω και εξευγενισμένα αλλά όχι χημικώς μετασχηματισμένα (Δ.Κ. 1507, 1508, ΕΧ 1512, ΕΧ 1515). 7. Είδη για τη βρεφική ασφάλεια και προστασία, ήτοι απορροφητικές πάνες για βρέφη, από κάθε ύλη (Δ.Κ. Ε.Χ. 9619) Παρασκευάσματα για τη διατροφή των παιδιών, συσκευασμένα για τη λιανική πώληση (ΔΚ. ΕΧ 1901).   Η παρούσα ισχύει από 1/12/2025 έως 31/5/2026 με δυνατότητα παράτασης ισχύος κατά έξι (6) μήνες .»                                                                                                                                                                                                                                 Άρθρο «Μόνιμη μείωση Φ.Π.Α. κατά 30% στα νησιά που προβλέπονται στις εξαιρετικές περιπτώσεις της Οδηγίας του Φ.Π.Α.»   Η παρ.4 του Άρθρου 26 του Κώδικα Φόρου Προστιθέμενης Αξίας (Κώδικας Φ.Π.Α., ν. 5144/2024, Α΄ 162) αντικαθίσταται με την πλήρη πρόβλεψη της παραγράφου 2 του Άρθρου 104 της ευρωπαϊκής Οδηγίας 2006/112/ΕΚ (όπως τροποποιήθηκε από την Οδηγία  2022/542/ΕΚ)  ως εξής:   «4.Απο την 1/1/2026 μειώνονται κατά 30% οι συντελεστές του Φ.Π.Α. της παρ.1 του παρόντος Άρθρου: Α) στους Νομούς Λέσβου, Χίου, Σάμου, Δωδεκανήσου και Κυκλάδων. Β) στα  νησιά της Θάσου, των Βόρειων Σποράδων, της Σαμοθράκης και της Σκύρου»    Άρθρο 26 του ν. 5144/2024 – Συντελεστές – Υπολογισμός του φόρου «1. Ο συντελεστής του ΦΠΑ ορίζεται σε είκοσι τέσσερα τοις εκατό (24%) στη φορολογητέα αξία. Για τα αγαθά και τις υπηρεσίες που περιλαμβάνονται στο Παράρτημα III του παρόντος Κώδικα, ο συντελεστής του φόρου ορίζεται σε δεκατρία τοις εκατό (13%). Για τα αγαθά και τις υπηρεσίες για τα οποία υπάρχει ειδική πρόβλεψη στο Παράρτημα III του παρόντος Κώδικα, ο συντελεστής του φόρου ορίζεται σε έξι τοις εκατό (6%) και σε τέσσερα τοις εκατό (4%) κατά περίπτωση. Ο συντελεστής ΦΠΑ που ορίζεται για τα αγαθά και τις υπηρεσίες του Παραρτήματος ΙΙΙ δεν εφαρμόζεται στις ηλεκτρονικά παρεχόμενες υπηρεσίες, με την εξαίρεση εκείνων που εμπίπτουν στην παρ. 8 του Κεφαλαίου Β. ΥΠΗΡΕΣΙΕΣ του Παραρτήματος ΙΙΙ. Κατ` εξαίρεση, για τα εμβόλια της ΔΚ ΕΧ 3002 κατά του κορωνοϊού COVID-19, που έχουν εγκριθεί από την Ευρωπαϊκή Επιτροπή ή από τα κράτη μέλη, ο συντελεστής του φόρου ορίζεται σε μηδέν τοις εκατό (0%). Οι μειωμένοι συντελεστές που αναφέρονται στο δεύτερο και τρίτο εδάφιο, δεν εφαρμόζονται στις παραδόσεις αντικειμένων καλλιτεχνικής, συλλεκτικής ή αρχαιολογικής αξίας, στις οποίες εφαρμόζεται το ειδικό καθεστώς των άρθρων 52 και 53.    2. Για τον υπολογισμό του φόρου στην παράδοση αγαθών, στην παροχή υπηρεσιών και στην ενδοκοινοτική απόκτηση αγαθών, εφαρμόζονται οι συντελεστές που ισχύουν κατά τον χρόνο που ο φόρος γίνεται απαιτητός, σύμφωνα με τα άρθρα 21 και 23.    3. Για τα εισαγόμενα αγαθά εφαρμόζονται οι συντελεστές που ισχύουν κατά τον χρόνο που ο φόρος γίνεται απαιτητός, σύμφωνα με το άρθρο 22. Ο συντελεστής που εφαρμόζεται στα εισαγόμενα αγαθά είναι ο συντελεστής που ισχύει στο εσωτερικό της χώρας για την παράδοση του ίδιου αγαθού.    4. Με απόφαση του Υπουργού Εθνικής Οικονομίας και Οικονομικών, είναι δυνατή η μείωση κατά τριάντα τοις εκατό (30%) των συντελεστών του Φ.Π.Α. για τα νησιά Λέσβο, Κω, Σάμο και Χίο, εφόσον:    α) έχουν συσταθεί και λειτουργούν εντός της περιφέρειάς τους κέντρα και δομές της παρ. 4 του άρθρου 8 του ν. 4375/2016 (Α` 51), όπως αυτό προκύπτει από σχετική βεβαίωση, που εκδίδεται από την Υπηρεσία Υποδοχής και Ταυτοποίησης του Υπουργείου Μετανάστευσης και Ασύλου, και    β) πρόκειται για αγαθά τα οποία, κατά τον χρόνο που ο φόρος γίνεται απαιτητός:    βα) βρίσκονται στα νησιά αυτά και παραδίδονται από υποκείμενο στον φόρο που είναι εγκατεστημένος στα νησιά αυτά,    ββ) πωλούνται με προορισμό τα νησιά αυτά από υποκείμενο στον φόρο, εγκατεστημένο σε οποιοδήποτε μέρος του εσωτερικού της χώρας, προς αγοραστή υποκείμενο ή προς μη υποκείμενο στον φόρο νομικό πρόσωπο, εγκατεστημένο στα νησιά αυτά,    βγ) αποστέλλονται ή μεταφέρονται προς υποκείμενο στον φόρο ή προς μη υποκείμενο στον φόρο νομικό πρόσωπο που είναι εγκατεστημένο στα νησιά αυτά, στο πλαίσιο της ενδοκοινοτικής απόκτησης αγαθών,    βδ) εισάγονται στα νησιά αυτά.    Η απόφαση του πρώτου εδαφίου ανακαλείται αυτοδικαίως εντός τριών (3) μηνών από την παύση λειτουργίας κέντρου ή δομής της περ. α).    4Α. Μειώνονται κατά τριάντα τοις εκατό (30%) οι συντελεστές Φ.Π.Α. στα νησιά της Περιφέρειας Βορείου Αιγαίου, της Περιφερειακής Ενότητας Έβρου (Σαμοθράκη) και του νομού Δωδεκανήσου, εφόσον έχουν πληθυσμό, σύμφωνα με την πλέον πρόσφατη απογραφή, έως είκοσι χιλιάδες (20.000) κατοίκους. Η μείωση αφορά σε αγαθά για τα οποία συντρέχουν αναλόγως οι προϋποθέσεις της περ. β) της παρ. 4.    4Β. Η μείωση των συντελεστών των παρ. 4 και 4Α δεν ισχύει για τα καπνοβιομηχανικά προϊόντα και τα μεταφορικά μέσα.    5. Η μείωση των παρ. 4 και 4Α ισχύει και για τις υπηρεσίες που εκτελούνται υλικά στην περιοχή αυτήν από υποκείμενο στον φόρο, ο οποίος κατά τον χρόνο που ο φόρος γίνεται απαιτητός είναι εγκαταστημένος στην περιοχή αυτή.    6. Οι συντελεστές που προκύπτουν από τη μείωση των παρ. 4, 4Α και 5 στρογγυλοποιούνται στην πλησιέστερη ακέραιη μονάδα. Το μηδέν κόμμα πέντε (0,5) της μονάδας στρογγυλοποιείται στην ανώτερη ακέραια μονάδα.    7. Με απόφαση του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων ρυθμίζονται η διαδικασία και κάθε αναγκαία λεπτομέρεια για την εφαρμογή του παρόντος άρθρου.»                                           Άρθρο 26 του ν. 5144/2024 – Συντελεστές – Υπολογισμός του φόρου   «4. Με απόφαση του Υπουργού Εθνικής Οικονομίας και Οικονομικών, είναι δυνατή η μείωση κατά τριάντα τοις εκατό (30%) των συντελεστών του ΦΠΑ για τα νησιά Λέρο, Λέσβο, Κω, Σάμο και Χίο, εφόσον: α) έχουν συσταθεί και λειτουργούν εντός της περιφέρειάς τους κέντρα και δομές της παρ. 4 του άρθρου 8 του ν. 4375/2016 (Α` 51), όπως αυτό προκύπτει από σχετική βεβαίωση, που εκδίδεται από την Υπηρεσία Υποδοχής και Ταυτοποίησης του Υπουργείου Μετανάστευσης και Ασύλου, και β) πρόκειται για αγαθά τα οποία, κατά τον χρόνο που ο φόρος γίνεται απαιτητός: βα) βρίσκονται στα νησιά αυτά και παραδίδονται από υποκείμενο στον φόρο που είναι εγκατεστημένος στα νησιά αυτά, ββ) πωλούνται με προορισμό τα νησιά αυτά από υποκείμενο στον φόρο, εγκατεστημένο σε οποιοδήποτε μέρος του εσωτερικού της χώρας, προς αγοραστή υποκείμενο ή προς μη υποκείμενο στον φόρο νομικό πρόσωπο, εγκατεστημένο στα νησιά αυτά, βγ) αποστέλλονται ή μεταφέρονται προς υποκείμενο στον φόρο ή προς μη υποκείμενο στον φόρο νομικό πρόσωπο που είναι εγκατεστημένο στα νησιά αυτά, στο πλαίσιο της ενδοκοινοτικής απόκτησης αγαθών, βδ) εισάγονται στα νησιά αυτά. Η απόφαση του πρώτου εδαφίου ανακαλείται αυτοδικαίως εντός τριών (3) μηνών από την παύση λειτουργίας κέντρου ή δομής της περ. α). Η μείωση των συντελεστών δεν ισχύει για τα καπνοβιομηχανικά προϊόντα και τα μεταφορικά μέσα. »           

                                                         Αθήνα, 31 Μαρτίου 2026

ΟΙ ΠΡΟΤΕΙΝΟΝΤΕΣ ΒΟΥΛΕΥΤΕΣ

Φάμελλος Σωκράτης

 Καλαματιανός Διονύσης

Μαμουλάκης Χάρης

Παππάς Νίκος

Ακρίτα Έλενα

Βέττα Καλλιόπη

Γαβρήλος Γιώργος

Γεροβασίλη Όλγα

Γιαννούλης Χρήστος

Δούρου Ειρήνη

Ζαμπάρας Μιλτιάδης

Καραμέρος Γιώργος

Κασιμάτη Νίνα

Κεδίκογλου Συμεών

Κόκκαλης Βασίλης

Κοντοτόλη Μαρίνα

Μεϊκόπουλος Αλέξανδρος

Μπάρκας Κωνσταντίνος

Νοτοπούλου Κατερίνα

Ξανθόπουλος Θεόφιλος

Παναγιωτόπουλος Ανδρέας

Παπαηλιού Γιώργος

Πολάκης Παύλος

Τσαπανίδου Πόπη

Ψυχογιός Γιώργος

Επανακατάθεση τροπολογιών του ΣΥΡΙΖΑ-ΠΣ για την πάταξη της ακρίβειας

Η Κ.Ο. του ΣΥΡΙΖΑ Προοδευτική Συμμαχία κατέθεσε εκ νέου τις 4 τροπολογίες για την αντιμετώπιση της αισχροκέρδειας που πλήττει την ελληνική κοινωνία λόγω της απροθυμίας της κυβέρνησης Μητσοτάκη να προστατεύσει τους πολίτες και να συγκρουστεί με τα καρτέλ και τα μεγάλα συμφέροντα.

Συγκεκριμένα, οι τροπολογίες του ΣΥΡΙΖΑ – ΠΣ προβλέπουν:


1. Μηδενισμό του ΦΠΑ σε βασικά αγαθά και μείωση του ΦΠΑ στα νησιά.


Η τροπολογία προβλέπει τον προσωρινό μηδενισμό του ΦΠΑ σε βασικά είδη διαβίωσης (τρόφιμα, φάρμακα, βρεφικά προϊόντα κ.ά.) για συγκεκριμένο χρονικό διάστημα, καθώς και μόνιμη μείωση κατά 30% των συντελεστών ΦΠΑ στα νησιά που καλύπτονται από την ευρωπαϊκή οδηγία. Στόχος είναι η άμεση μείωση του κόστους ζωής και η ενίσχυση της αγοραστικής δύναμης, ιδιαίτερα σε περιοχές με αυξημένο κόστος μεταφοράς και διαβίωσης. Ο μηδενισμός ΦΠΑ έχει προσωρινό χαρακτήρα διάρκειας 6 μηνών με δυνατότητα παράτασης για ακόμη 6 μήνες. Αντίθετα, η μείωση ΦΠΑ κατά 30% στα νησιά έχει μόνιμο χαρακτήρα από 1/1/2026.

2. Μείωση Ειδικού Φόρου Κατανάλωσης (ΕΦΚ) στα καύσιμα.


Η συγκεκριμένη τροπολογία εισάγει σημαντική μείωση των συντελεστών ΕΦΚ στα καύσιμα στα κατώτατα επιτρεπόμενα επίπεδα της ΕΕ, με ιδιαίτερα έντονη μείωση στο πετρέλαιο θέρμανσης και σημαντικές μειώσεις σε βενζίνη και diesel. Το μέτρο στοχεύει στη μείωση του ενεργειακού κόστους για νοικοκυριά και επιχειρήσεις, αλλά και στη συγκράτηση των τιμών σε όλη την εφοδιαστική αλυσίδα, καθώς τα μεταφορικά κόστη επηρεάζουν άμεσα τις τελικές τιμές προϊόντων. Η μείωση των συντελεστών ΕΦΚ εφαρμόζεται για 6 μήνες.

3. Επιβολή ανώτατου περιθωρίου κέρδους στη διύλιση πετρελαίου και έκτακτη εισφορά.


Η ρύθμιση αυτή θεσπίζει ανώτατο όριο μικτού κέρδους στη διύλιση πετρελαίου με βάση τα προ κρίσης επίπεδα (2018 – 2021), ενώ προβλέπει και έκτακτη εισφορά 90% στα υπερκέρδη σε περίπτωση παραβίασης. Στόχος είναι ο περιορισμός φαινομένων υπερκερδοφορίας στον πυρήνα της ενεργειακής αλυσίδας και η ανακατεύθυνση πόρων προς τη στήριξη των καταναλωτών, συμβάλλοντας έμμεσα στη μείωση των τιμών καυσίμων. Το πλαφόν στο περιθώριο κέρδους έχει προσωρινή διάρκεια 6 μηνών, με δυνατότητα παράτασης για ακόμη 6 μήνες.

4. Ανώτατο περιθώριο κέρδους σε τρόφιμα, βιομηχανικά αγαθά και αγροεφόδια.


Η τροπολογία προβλέπει την επιβολή ανώτατων περιθωρίων κέρδους σε όλο το μήκος της εφοδιαστικής αλυσίδας για βασικά αγαθά, τρόφιμα και αγροεφόδια, με στόχο την αντιμετώπιση της αισχροκέρδειας και τη σταθεροποίηση των τιμών. Περιλαμβάνει επίσης αυστηρότερο σύστημα ελέγχων και προστίμων, καθώς και μηχανισμούς αποκλεισμού παραβατών από δημόσιες συμβάσεις, ενισχύοντας τη διαφάνεια και τον ανταγωνισμό. Το μέτρο έχει μεικτή διάρκεια: για βασικές κατηγορίες αγαθών (66 κατηγορίες): περίπου 3 έτη και για λοιπά αγαθά: 1 έτος.

Δημοσιονομικό όφελος και σύνδεση με πλεονάσματα του 2024–2025


Το συνολικό εκτιμώμενο κόστος των παρεμβάσεων ανέρχεται σε περίπου 2,27 δισεκατομμύρια ευρώ (0,9 δισ. για ΕΦΚ, 1,11 δισ. για ΦΠΑ τροφίμων και 260 εκατ. για τα νησιά), το οποίο μπορεί να καλυφθεί σε μεγάλο βαθμό από τα υπερπλεονάσματα των ετών 2024 και 2025, που εκτιμώνται αθροιστικά σε περίπου 12 δισεκατομμύρια ευρώ. Συνεπώς, οι προτεινόμενες ρυθμίσεις αξιοποιούν ένα μέρος των υπερεσόδων για την άμεση ελάφρυνση της κοινωνίας και της οικονομίας, χωρίς να διαταράσσουν τη δημοσιονομική σταθερότητα, ενώ ανακατανέμουν πόρους από την υπερφορολόγηση προς τη στήριξη των πολιτών.

ΤΑ ΟΦΕΛΗ ΜΕ ΣΥΓΚΕΚΡΙΜΕΝΑ ΠΑΡΑΔΕΙΓΜΑΤΑ

Για κάθε IX όχημα που χρησιμοποιεί βενζίνη, το κέρδος σε κάθε γέμισμα (50lt) εκτιμάται στα 21€. Στον μήνα (4 γεμίσματα), φτάνει τα 84€.

Για κάθε  IX όχημα που χρησιμοποιεί πετρέλαιο, το κέρδος σε κάθε γέμισμα (50lt) 5€. Ενώ στον μήνα (4 γεμίσματα), είναι 20€.

Για κάθε φορτηγό (νταλίκα) που χρειάζεται 300 λίτρα σε ένα δρομολόγιο, το όφελος θα είναι 30€. Και στον μήνα (8 δρομολόγια), το κέρδος φτάνει τα 240€.

Για κάθε καλάθι των 100€ με τρόφιμα,  το νοικοκυριό κερδίζει 12€.

Για κάθε 1.000 lt πετρελαίου θέρμανσης, το κέρδος θα είναι 320€.

Σε έξι μήνες, μια τετραμελής οικογένεια, με ένα αυτοκίνητο κερδίζει συνολικά 800€.

Ερώτηση Π. Τσαπανίδου-Γ. Ψυχογιού: Ανάγκη άμεσης ενίσχυσης της Πυροσβεστικής Υπηρεσίας Χίου ενόψει αντιπυρικής περιόδου

Αθήνα, 31 Μαρτίου 2026

ΕΡΩΤΗΣΗ

Προς τον Υπουργό Κλιματικής Κρίσης και Πολιτικής Προστασίας

ΘΕΜΑ: Ανάγκη άμεσης ενίσχυσης της Πυροσβεστικής Υπηρεσίας Χίου ενόψει αντιπυρικής περιόδου

Η ενίσχυση των δομών πολιτικής προστασίας, ιδίως σε νησιωτικές περιοχές με αυξημένες και σύνθετες ανάγκες, αποτελεί βασική προϋπόθεση για την αποτελεσματική διαχείριση κρίσεων και την προστασία της ανθρώπινης ζωής και του φυσικού περιβάλλοντος. Ωστόσο, η υφιστάμενη κατάσταση σε επιμέρους υπηρεσίες της χώρας καταδεικνύει ότι εξακολουθούν να υφίστανται σημαντικά κενά, τα οποία απαιτούν άμεση και στοχευμένη αντιμετώπιση.

Σύμφωνα με αναλυτικά στοιχεία που παραθέτει η Ένωση Υπαλλήλων Πυροσβεστικού Σώματος Νομού Χίου, η επιχειρησιακή κατάσταση της Πυροσβεστικής Υπηρεσίας στο νησί παρουσιάζει σοβαρά και εντεινόμενα προβλήματα, που θέτουν σε άμεσο κίνδυνο την ασφάλεια των πυροσβεστών και την αποτελεσματική προστασία της ζωής, της περιουσίας και του φυσικού περιβάλλοντος.

Ειδικότερα, το σύνολο των υπηρετούντων μόνιμων πυροσβεστικών υπαλλήλων ανέρχεται σε 103, αριθμός μειωμένος σε σχέση με το προηγούμενο έτος και χωρίς καμία νέα ενίσχυση. Ωστόσο, η πραγματική επιχειρησιακή δύναμη είναι σημαντικά μικρότερη, καθώς τέσσερις υπάλληλοι βρίσκονται σε ηλικία άνω των 60 ετών, τέσσερις εκτελούν αποκλειστικά διοικητικά καθήκοντα γραφείου και δώδεκα είναι αξιωματικοί με επιτελικές αρμοδιότητες. Παράλληλα, ο μέσος όρος ηλικίας του προσωπικού υπερβαίνει τα 49 έτη, γεγονός που επηρεάζει την επιχειρησιακή ανταπόκριση.

Στο νησί επιχειρούν επιπλέον 36 στελέχη της 13ης Ε.ΜΟ.Δ.Ε., με αποκλειστική απασχόληση στη δασοπυρόσβεση κατά τη θερινή περίοδο, καθώς και 26 εποχικοί πυροσβέστες με περιορισμένη χρονική διάρκεια απασχόλησης. Σε καμία περίπτωση, όπως εύκολα αντιλαμβάνεται κανείς, οι δυνάμεις αυτές δεν συνιστούν σταθερή ενίσχυση της καθημερινής λειτουργίας της υπηρεσίας.

Περαιτέρω, σοβαρές ελλείψεις καταγράφονται στον στόλο των οχημάτων, καθώς η πλειονότητα αυτών έχει υπερβεί τον επιχειρησιακό της κύκλο ζωής. Συγκεκριμένα, επτά οχήματα προέρχονται από τη δεκαετία του 1980, έξι από τη δεκαετία του 1990, έντεκα από τη δεκαετία του 2000 και μόλις τρία είναι νεότερα του 2010, ενώ πέντε οχήματα έχουν ήδη αποσυρθεί λόγω παλαιότητας και βλαβών. Παρά ταύτα, δεν έχει υπάρξει ουσιαστική ανανέωση ούτε με σύγχρονα κατασβεστικά μέσα αλλά ούτε με διάθεση οχημάτων μεταφοράς προσωπικού. Ειδική μνεία γίνεται από την Ένωση Υπαλλήλων στην απουσία πεντάτονου οχήματος αστικού τύπου, που θεωρείται κρίσιμο για την άμεση επέμβαση σε αστικά συμβάντα.

Επισημαίνουμε ότι οι ιδιαιτερότητες της νησιωτικότητας, με περιορισμένη και καθυστερημένη δυνατότητα ενίσχυσης από άλλες περιοχές, επιβαρύνουν περαιτέρω την επιχειρησιακή ετοιμότητα. Η υπηρεσία καλείται να ανταποκριθεί σε πολλαπλά και απαιτητικά περιστατικά, χωρίς επαρκή μέσα και προσωπικό. Οι μεγάλες πυρκαγιές της προηγούμενης περιόδου, που προκάλεσαν εκτεταμένες καταστροφές στο νησί, ανέδειξαν με τον πλέον σαφή τρόπο τις ελλείψεις αυτές, με την αντιμετώπιση να βασίζεται κυρίως στην υπερεργασία και την αυταπάρνηση των πυροσβεστών.

Ενόψει της νέας αντιπυρικής περιόδου και δεδομένου ότι δεν έχει υπάρξει καμία ουσιαστική ενίσχυση ή αντιμετώπιση των προβλημάτων της εν λόγω Υπηρεσίας, καθίσταται επιτακτική η άμεση παρέμβαση της Πολιτείας.

Ερωτάται ο αρμόδιος Υπουργός:

  1. Ποιος είναι ο σχεδιασμός για την ενίσχυση της Πυροσβεστικής Υπηρεσίας Χίου με μόνιμο προσωπικό;
  2. Ποιος είναι ο προγραμματισμός για την ανανέωση του στόλου οχημάτων της Πυροσβεστικής Υπηρεσίας Χίου και την προμήθεια σύγχρονων κατασβεστικών μέσων;
  3. Προτίθεται να προβεί στην αναβάθμιση της Πυροσβεστικής Υπηρεσίας Χίου σε Σταθμό Β΄ Τάξης, με δεδομένο ότι παραμένει Γ΄ Τάξης από το 1968;
  4. Προτίθεται το Υπουργείο να ικανοποιήσει το πάγιο αίτημα για χορήγηση πεντάτονου οχήματος πόλεως;
  5. Εξετάζεται η ίδρυση εποχικού πυροσβεστικού κλιμακίου στη Βορειοδυτική Χίο, ώστε να καλυφθούν υφιστάμενα επιχειρησιακά κενά;

Οι Ερωτώντες/ώσες Βουλευτές

Τσαπανίδου Παρθένα (Πόπη)

Ψυχογιός Γεώργιος

Πίεση Κόκκαλη για παράταση στις δανειακές συμβάσεις αγροτών και αποφυγή απώλειας πόρων του Ταμείου Ανάκαμψης || Ερώτηση Βουλευτών ΣΥΡΙΖΑ-ΠΣ

Με πρωτοβουλία του βουλευτή Λάρισας του ΣΥΡΙΖΑ – Προοδευτική Συμμαχία κ. Βασίλη Κόκκαλη, 14 βουλευτές κατέθεσαν  Ερώτηση προς τους Υπουργούς Αγροτικής Ανάπτυξης και Τροφίμων και Εθνικής Οικονομίας και Οικονομικών, αναδεικνύοντας τον κίνδυνο απώλειας σημαντικών επενδύσεων στον πρωτογενή τομέα λόγω της ασφυκτικής προθεσμίας για τη σύναψη δανείων, στο πλαίσιο έργων του Ταμείο Ανάκαμψης και Ανθεκτικότητας.

Σύμφωνα με την κοινοβουλευτική παρέμβαση, η προθεσμία που έχει τεθεί για τις 29 Μαΐου κρίνεται ανεπαρκής από φορείς του αγροτικού χώρου, καθώς μεγάλος αριθμός παραγωγών δεν προλαβαίνει να ολοκληρώσει τις απαραίτητες διαδικασίες με τα τραπεζικά ιδρύματα, οι οποίες περιλαμβάνουν αιτήσεις, ελέγχους και εγκρίσεις δανείων. Το γεγονός αυτό δημιουργεί, όπως επισημαίνεται, ένα ασφυκτικό πλαίσιο που δυσχεραίνει την ένταξη των ενδιαφερόμενων στα σχετικά προγράμματα.

Οι βουλευτές προειδοποιούν ότι οι επιπτώσεις είναι πολλαπλές, καθώς υπάρχει ορατός κίνδυνος καθυστερήσεων ή και ακύρωσης επενδύσεων που αφορούν τον εκσυγχρονισμό αγροτικών εκμεταλλεύσεων, την ανανέωση εξοπλισμού και την υιοθέτηση νέων τεχνολογιών. Παράλληλα, αγρότες που δεν θα καταφέρουν να ολοκληρώσουν έγκαιρα τις διαδικασίες κινδυνεύουν να χάσουν τη δυνατότητα χρηματοδότησης, με άμεσο αντίκτυπο στο εισόδημά τους.

Στην ερώτηση επισημαίνεται επίσης ότι η περιορισμένη χρονική προθεσμία εντείνει τα γραφειοκρατικά προβλήματα, οδηγεί σε συσσώρευση αιτήσεων και αυξάνει τον κίνδυνο λαθών, ενώ ταυτόχρονα αποσπά χρόνο από την παραγωγική δραστηριότητα. Όλα τα παραπάνω, σύμφωνα με τους βουλευτές, επηρεάζουν αρνητικά τόσο την παραγωγή όσο και τη συνολική ανταγωνιστικότητα του αγροτικού τομέα.

Ιδιαίτερη έμφαση δίνεται στον κίνδυνο μη απορρόφησης διαθέσιμων πόρων από το Ταμείο Ανάκαμψης και Ανθεκτικότητας, εξέλιξη που θα είχε ευρύτερες συνέπειες για την αναπτυξιακή πορεία της αγροτικής οικονομίας και τη δημιουργία θέσεων εργασίας.

Οι βουλευτές ζητούν από τους αρμόδιους Υπουργούς να απαντήσουν αν προτίθενται να προχωρήσουν σε παράταση της προθεσμίας, ποια μέτρα θα ληφθούν για να αποφευχθεί η απώλεια πόρων, ποια είναι η εκτίμηση για τα έργα που κινδυνεύουν να μείνουν ανεκτέλεστα και αν σχεδιάζεται η δημιουργία μηχανισμού υποστήριξης και επιτάχυνσης των διαδικασιών με τις τράπεζες, ώστε να διασφαλιστεί η πλήρης αξιοποίηση των διαθέσιμων χρηματοδοτήσεων. 

Ακολουθεί η σχετική Ερώτηση:

Αθήνα, 27 Μαρτίου 2026

ΕΡΩΤΗΣΗ

Προς τους κ.κ. Υπουργούς

  • Αγροτικής Ανάπτυξης και Τροφίμων
  • Εθνικής Οικονομίας και Οικονομικών

Θέμα: «Ανεπαρκής προθεσμία σύναψης δανείων από αγρότες για έργα του Ταμείου Ανάκαμψης και Ανθεκτικότητας – Κίνδυνος απώλειας πόρων και επενδύσεων»

Όπως έχει καταγραφεί σε πρόσφατα δημοσιεύματα του αγροτικού τύπου, η προθεσμία για τη σύναψη δανείων από αγρότες, στο πλαίσιο έργων που χρηματοδοτούνται από το Ταμείο Ανάκαμψης και Ανθεκτικότητας, λήγει στις 29 Μαΐου. Όμως, η εν λόγω προθεσμία κρίνεται ανεπαρκής από φορείς του αγροτικού τομέα, ενώ πολλοί ενδιαφερόμενοι αγρότες δεν προλαβαίνουν να ολοκληρώσουν τις προβλεπόμενες διαδικασίες με τις Τράπεζες, συμπεριλαμβανομένων των αιτήσεων, των ελέγχων και των εγκρίσεων των δανείων.

Το αποτέλεσμα αυτής της σύντομης προθεσμίας είναι σοβαρό για τον πρωτογενή τομέα και την οικονομία συνολικά:

  • Υπάρχει κίνδυνος καθυστέρησης ή μη υλοποίησης επενδύσεων που αφορούν ανανέωση εξοπλισμού, εκσυγχρονισμό εγκαταστάσεων και τεχνολογικές αναβαθμίσεις στις εκμεταλλεύσεις.
  • Οι αγρότες που δεν θα προλάβουν να υπογράψουν τις δανειακές συμβάσεις θα χάσουν την ευκαιρία ένταξης στα προγράμματα χρηματοδότησης, με άμεσες οικονομικές επιπτώσεις στο εισόδημά τους.
  • Η σύντομη προθεσμία δημιουργεί γραφειοκρατικά προβλήματα, συνωστισμό αιτήσεων και πιθανότητα λαθών στις διαδικασίες, ενώ μειώνει τον χρόνο που οι αγρότες μπορούν να αφιερώσουν στην παραγωγική δραστηριότητα, με αρνητικό αντίκτυπο στη συνολική παραγωγή και στην ανταγωνιστικότητα του αγροτικού τομέα.
  • Τυχόν καθυστέρηση ή μη απορρόφηση πόρων από το Ταμείο Ανάκαμψης και Ανθεκτικότητας σημαίνει απώλεια εθνικών και ευρωπαϊκών κονδυλίων, με αρνητική επίδραση στην αναπτυξιακή δυναμική του αγροτικού τομέα και στη δημιουργία νέων θέσεων εργασίας.

Ερωτώνται οι αρμόδιοι Υπουργοί:

1. Τι μέτρα προτίθενται να λάβουν για την παράταση της προθεσμίας, ώστε να δοθεί επαρκής χρόνος στους δικαιούχους να υπογράψουν τις δανειακές συμβάσεις και να υλοποιήσουν τα έργα τους;

2. Πώς θα διασφαλιστεί η αποφυγή της μη απορρόφησης πόρων από το Ταμείο Ανάκαμψης και Ανθεκτικότητας, λόγω γραφειοκρατικών ή χρονικών εμποδίων;

3. Ποια είναι η εκτίμηση για το ποσό και τον αριθμό των έργων αγροτών, που κινδυνεύουν να μείνουν ανεκτέλεστα λόγω της σύντομης προθεσμίας καταληκτικής ημερομηνίας για σύναψη δανείων;

4. Προτίθενται να δημιουργήσουν μηχανισμό υποστήριξης ή επιτάχυνσης των διαδικασιών με τις Τράπεζες, ώστε να μην επιβαρυνθούν οι αγρότες και να εξασφαλιστεί η πλήρης απορρόφηση των  πόρων;

Οι Ερωτώντες Βουλευτές

Κόκκαλης Βασίλειος

Ακρίτα Έλενα

Βέττα Καλλιόπη

Γαβρήλος Γιώργος

Δούρου Ειρήνη

Ζαμπάρας Μιλτιάδης

Κασιμάτη Νίνα

Κοντοτόλη Μαρίνα

Μαμουλάκης Χαράλαμπος (Χάρης)

Μεϊκόπουλος Αλέξανδρος

Μπάρκας Κωνσταντίνος

Νοτοπούλου Κατερίνα

Παναγιωτόπουλος Ανδρέας

Τσαπανίδου Παρθένα (Πόπη)

«Πρόγραμμα αντιμετώπισης της φτώχειας περιόδου – Από τις εξαγγελίες στη συρρίκνωση» || Ερώτηση βουλευτών ΣΥΡΙΖΑ-ΠΣ, με πρωτοβουλία της Έ. Ακρίτα

Με πρωτοβουλία της Έλενας Ακρίτα, 13 βουλευτές του ΣΥΡΙΖΑ-ΠΣ έφεραν στη Βουλή τη σημαντική απόκλιση ανάμεσα στις κυβερνητικές εξαγγελίες του 2024 για την αντιμετώπιση της φτώχειας περιόδου και τη σημερινή περιορισμένη εφαρμογή τους.

Ενώ το αρχικό σχέδιο παρουσιαζόταν ως ολοκληρωμένη, διετής παρέμβαση με ευρεία διανομή προϊόντων και δράσεις εκπαίδευσης, το νέο πρόγραμμα «ΡΙΣΠΕΚΤ στο σώμα σου» περιορίζεται σε μόλις τέσσερις μήνες, χωρίς πρόβλεψη για καθολική και συνεχή κάλυψη, αφήνοντας εκτός ακόμη και μαθήτριες Λυκείου και άλλες ευάλωτες ομάδες. 

Την ίδια στιγμή, η χώρα μας εξακολουθεί να διατηρεί υψηλό ΦΠΑ στα προϊόντα περιόδου, αγνοώντας τις δυνατότητες που παρέχει το ευρωπαϊκό πλαίσιο για άμεση ανακούφιση χιλιάδων γυναικών και κοριτσιών.

Η φτώχεια περιόδου δεν είναι πεδίο για ημίμετρα και πρόχειρες εξαγγελίες. Είναι ζήτημα αξιοπρέπειας, ισότητας και δημόσιας υγείας.

Με την ερώτησή τους οι βουλευτές του ΣΥΡΙΖΑ-ΠΣ ζητούν συγκεκριμένες απαντήσεις για την εγκατάλειψη του αρχικού σχεδιασμού, το περιορισμένο χρονοδιάγραμμα, το πραγματικό εύρος και κόστος του προγράμματος, καθώς και για την παντελή έλλειψη διαρθρωτικών μέτρων.

Ακολουθεί το πλήρες κείμενο της ερώτησης:

Αθήνα, 27/03/2026

Ερώτηση

Προς τους κ.κ. Υπουργούς:

  • Υγείας
  • Εθνικής Οικονομίας και Οικονομικών

Θέμα: «Από τις εξαγγελίες στη συρρίκνωση: σοβαρά ερωτήματα για το πρόγραμμα αντιμετώπισης της φτώχειας περιόδου»

Η φτώχεια περιόδου αποτελεί ένα υπαρκτό και τεκμηριωμένο κοινωνικό πρόβλημα, που πλήττει χιλιάδες κορίτσια και γυναίκες στη χώρα μας, επηρεάζοντας την καθημερινότητά τους, την αξιοπρέπεια και την ισότιμη πρόσβασή τους στην εκπαίδευση.

Ήδη από το 2024, η κυβέρνηση είχε προχωρήσει σε εκτεταμένες εξαγγελίες για ένα «στρατηγικό» πρόγραμμα αντιμετώπισης της φτώχειας περιόδου, το οποίο παρουσιάστηκε ως ολοκληρωμένη παρέμβαση με ορίζοντα δύο ετών, περιλαμβάνοντας διανομή 14 εκατομμυρίων προϊόντων σε 200 σχολεία, καθώς και δράσεις εκπαίδευσης και αποστιγματοποίησης.

Ωστόσο, παρά τις εξαγγελίες και τη σχετική θεσμική προετοιμασία, όπως περιγράφεται και στην απάντηση του Υπουργείου Υγείας σε σχετική κοινοβουλευτική ερώτηση που καταθέσαμε τον Δεκέμβριο του 2024, το πρόγραμμα παρέμεινε επί μακρόν ανενεργό, χωρίς σαφές χρονοδιάγραμμα υλοποίησης, ενώ περιορίστηκε σε γενικές αναφορές περί εκπαιδευτικών δράσεων και μελλοντικών μελετών.

Σήμερα, δύο χρόνια μετά, η κυβέρνηση επανέρχεται με νέα ανακοίνωση για «Εθνικό Πρόγραμμα» υπό το σύνθημα «ΡΙΣΠΕΚΤ στο σώμα σου», το οποίο όμως απέχει σημαντικά από τον αρχικό σχεδιασμό:

  • Η διάρκεια της δωρεάν διάθεσης προϊόντων περιορίζεται μόλις σε τέσσερις (4) μήνες.
  • Δεν υπάρχει καμία πρόβλεψη για συνεχή και καθολική κάλυψη.
  • Εξαιρούνται πλήρως οι μαθήτριες του Λυκείου, καθώς και άλλες ευάλωτες ομάδες.

Την ίδια στιγμή, η Ελλάδα εξακολουθεί να διατηρεί έναν από τους υψηλότερους συντελεστές ΦΠΑ (24%) στα προϊόντα περιόδου, αρνούμενη να αξιοποιήσει τη δυνατότητα που παρέχει η ευρωπαϊκή οδηγία από το 2022 (2022/542) για μείωση ή και μηδενισμό του, σε αντίθεση με πολλές άλλες χώρες της Ευρωπαϊκής Ένωσης.

Καθώς η αντιμετώπιση της φτώχειας περιόδου δεν μπορεί να εξαντλείται σε προσωρινές διανομές και επικοινωνιακές καμπάνιες αλλά προϋποθέτει τη χάραξη μιας συνεκτικής, διαρθρωτικής δημόσιας πολιτικής που να διασφαλίζει ουσιαστικά και διαρκώς την πρόσβαση στα αναγκαία προϊόντα,

Ερωτώνται οι κ.κ. Υπουργοί:

  1. Για ποιο λόγο το αρχικά εξαγγελθέν πρόγραμμα διετούς διάρκειας και συγκεκριμένης στόχευσης δεν υλοποιήθηκε ποτέ όπως παρουσιάστηκε το 2024;
  • Ποιο είναι το ακριβές χρονοδιάγραμμα υλοποίησης του νέου προγράμματος και γιατί περιορίζεται σε μόλις τέσσερις μήνες;
  • Με ποια τεκμηρίωση θεωρεί το Υπουργείο ότι μια τετράμηνη διανομή προϊόντων μπορεί να συμβάλει ουσιαστικά στην αντιμετώπιση της φτώχειας περιόδου;
  • Ποιο είναι το πραγματικό εύρος, το κόστος και η πηγή χρηματοδότησης του νέου προγράμματος, και ποιο μέρος του αφορά ουσιαστικά τη διανομή προϊόντων;
  • Με ποια επιστημονικά και κοινωνικά δεδομένα σχεδιάστηκε το πρόγραμμα, δεδομένης της απουσίας επικαιροποιημένων εθνικών στοιχείων για τη φτώχεια περιόδου;
  • Ποια είναι η διαδικασία προμήθειας των προϊόντων, ποια είδη θα διανεμηθούν και με ποια κριτήρια επιλογής;
  • Ποιος θα υλοποιήσει τις δράσεις ενημέρωσης και ευαισθητοποίησης και με ποια επιστημονική εποπτεία;
  • Γιατί η κυβέρνηση δεν προχωρά στη μείωση του ΦΠΑ στα προϊόντα περιόδου, αξιοποιώντας το ευρωπαϊκό πλαίσιο, ως ένα άμεσο και καθολικό μέτρο στήριξης;

Οι ερωτώσες βουλεύτριες και οι ερωτώντες βουλευτές

Ακρίτα Έλενα

Βέττα Καλλιόπη

Γαβρήλος Γιώργος

Δούρου Ρένα

Ζαμπάρας Μίλτος

Κασιμάτη Νίνα

Κοντοτόλη Μαρίνα

Μεϊκόπουλος Αλέξανδρος

Μπάρκας Κωνσταντίνος

Νοτοπούλου Αικατερίνη

Παναγιωτόπουλος Ανδρέας

Τσαπανίδου Πόπη

Ψυχογιός Γιώργος

Κώστας Ζαχαριάδης

Δήλωση του εκπροσώπου Τύπου του ΣΥΡΙΖΑ-ΠΣ, Κώστα Ζαχαριάδη, για τις απευθείας αναθέσεις δισεκατομμυρίων ευρώ από την κυβέρνηση Μητσοτάκη

Δισεκατομμύρια για τους ημέτερους και επιδόματα – «χαρτζιλίκια» για τον κόσμο της εργασίας, που δοκιμάζεται από μια κρίση η οποία μέρα με τη μέρα επιδεινώνει όλο και περισσότερο τους όρους διαβίωσης.

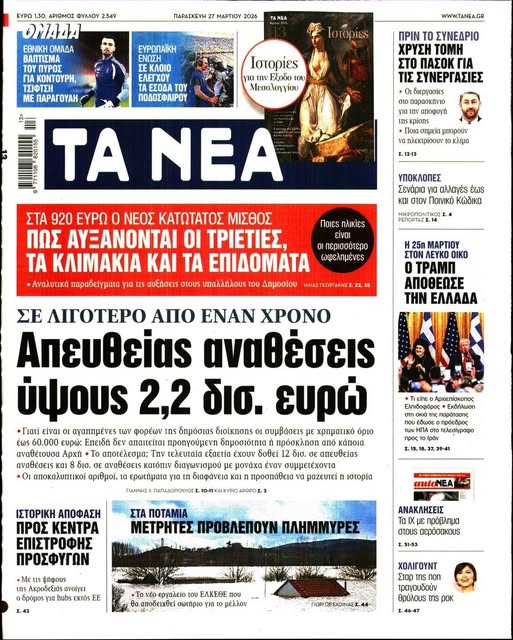
Όπως αποκαλύπτει η εφημερίδα «ΤΑ ΝΕΑ», είναι η κυβέρνηση:

Των 12 δισεκατομμυρίων απευθείας αναθέσεων τα τελευταία 6 χρόνια.

Των 2,2 δισεκατομμυρίων απευθείας αναθέσεων μόνο τον τελευταίο χρόνο.

Των 8 δισεκατομμυρίων σε αναθέσεις έπειτα από διαγωνισμό με μόνο έναν συμμετέχοντα.

Της προσφιλούς μεθόδου των συμβάσεων έως 60.000 ευρώ, που δεν απαιτούν δημοσιότητα ή πρόσκληση από κάποια αναθέτουσα Αρχή.

Δεν είναι μόνο τα σκάνδαλα, δεν είναι μόνο το μοίρασμα δημόσιου χρήματος με αδιαφανείς διαδικασίες, δεν είναι μόνο ο αυταρχισμός, οι αντιδημοκρατικές πρακτικές, η λιτότητα, η ακρίβεια, η διεύρυνση της φτώχειας και των ανισοτήτων. Είναι όλα αυτά μαζί κι ακόμη περισσότερα.

Αυτή η κυβέρνηση πρέπει να φύγει και να έρθει μια προοδευτική διακυβέρνηση να δώσει ανάσα στον λαό.

Χαιρετισμός του Γραμματέα της Κ.Ο του ΣΥΡΙΖΑ-ΠΣ, Διονύση Καλαματιανού, στο 4ο Τακτικό Συνέδριο του ΠΑΣΟΚ – Κίνημα Αλλαγής

Φίλες και φίλοι,

Χαιρετίζω εκ μέρους του ΣΥΡΙΖΑ-ΠΣ τις εργασίες του Συνεδρίου σας.

Εύχομαι να είναι ένα Συνέδριο που θα ανθίσει ο γόνιμος και παραγωγικός διάλογος, που θα καταλήξει σε ουσιαστικά και χρήσιμα συμπεράσματα και αποφάσεις, που τα αποτελέσματα του θα έχουν θετική και προωθητική συνεισφορά στον προοδευτικό χώρο, για τις μεγάλες αποφάσεις που έχουμε μπροστά μας.

Θα μιλήσω άμεσα, καθαρά και χωρίς περιστροφές. Γιατί οι καιροί δεν επιτρέπουν υπεκφυγές.

Η ελληνική κοινωνία βρίσκεται αντιμέτωπη με μια κυβέρνηση που διευρύνει τις ανισότητες και τη φτωχοποίηση.

Μια κυβέρνηση που ευθύνεται για την ακρίβεια και την αισχροκέρδεια που συνθλίβουν καθημερινά, νοικοκυριά και τις επιχειρήσεις.

Μια κυβέρνηση που αποδυναμώνει το κοινωνικό κράτος και υποβαθμίζει τα δημόσια αγαθά, την υγεία και την παιδεία.

Μια κυβέρνηση που ισοπεδώνει τα εργασιακά δικαιώματα.

Μια κυβέρνηση που επί των ημερών της μετράμε διαρκώς σκάνδαλα στα οποία εμπλέκεται, ενώ η αδιαφάνεια, η διαπλοκή και η διαφθορά έχουν γίνει καθεστώς.

Μια κυβέρνηση που απεχθάνεται τη λογοδοσία και την ευθύνη για οτιδήποτε.

Μια κυβέρνηση που αντιμετωπίζει το κράτος ως εργαλείο εξυπηρέτησης των ημετέρων.

Απέναντι σε αυτή την κατάσταση, η απάντηση δεν μπορεί να είναι αποσπασματική. Δεν μπορεί να είναι μοναχική. Δεν μπορεί να είναι αναβλητική.

Ο αντίπαλος μας είναι προσδιορισμένος και σαφής: είναι η συντήρηση, είναι η Νέα Δημοκρατία, είναι η Δεξιά.

Είναι αντίπαλος ιδεολογικός και στρατηγικός.

Εκφράζει μια αντίληψη για την κοινωνία που εμείς αντιπαλεύουμε.

Μια αντίληψη που θεωρεί την ανισότητα φυσική και δεδομένη, που βλέπει το κράτος ως λάφυρο και όχι ως εργαλείο κοινωνικής συνοχής.

Η ιστορία έχει δείξει ότι οι προοδευτικές δυνάμεις, μόνο όταν πορεύονται μαζί μπορούν να φέρουν αλλαγές.

Είμαστε στην ίδια πλευρά.

Έχουμε πάντα στη σκέψη μας ότι η δημοκρατική έκρηξη της αλλαγής του 1981 οδήγησε σε μεγάλες κοινωνικές μεταρρυθμίσεις και τομές στη δημόσια υγεία και παιδεία και στις εργασιακές σχέσεις.

Υπήρξαν μεγάλες στιγμές, υπήρξαν και στιγμές οπισθοχώρησης του κινήματος του κοινωνικού και οικονομικού μετασχηματισμού.

Τα δυο ρεύματα του προοδευτικού χώρου είχαν στιγμές συνεργασίας και αντιπαράθεσης.

Να κροτήσουμε τις θετικές προωθητικές στιγμές.

Αυτές που πορευτήκαμε μαζί.

Αυτές να είναι ο οδηγός μας για τις σημερινές μεγάλες προκλήσεις, για να αντιμετωπίσουμε και να κάνουμε παρελθόν την πιο επικίνδυνη και διεφθαρμένη κυβέρνηση.

Θέλω, λοιπόν, από αυτό το βήμα, να μιλήσω για την ανάγκη σύγκλισης και ενότητας.

Όχι ως σύνθημα, αλλά ως πολιτική προτεραιότητα.

Δεν ξεκινάμε από το μηδέν. Έχουμε ήδη κάνει πολλά κοινά βήματα.

Στο Κοινοβούλιο, έχουμε αναλάβει κοινές πρωτοβουλίες. Είναι σαφές ότι συγκλίνουμε σε κρίσιμα ζητήματα που αφορούν στην υπεράσπιση του κράτους δικαίου, του δημόσιου συστήματος υγείας, στην προστασία της πρώτης κατοικίας, στα δικαιώματα των εργαζομένων.

Και εκτός Κοινοβουλίου, οι κοινωνικές μας αναφορές συναντώνται. Στα συνδικάτα, στους επιστημονικούς φορείς, στους συλλόγους και στις ενώσεις, στην αυτοδιοίκηση, στις κινητοποιήσεις για τη δημοκρατία και τη δικαιοσύνη.

Αυτές οι συγκλίσεις δεν είναι τυχαίες. Αντανακλούν βαθύτερες κοινές αξίες. Και αποδεικνύουν ότι υπάρχει έδαφος για κάτι περισσότερο.

Η κοινωνία το ζητά.

Δεν το λέμε μόνο εμείς. Το ακούμε καθημερινά: «βρείτε τα», «καθίστε στο ίδιο τραπέζι», «δώστε μια εναλλακτική πρόταση διακυβέρνησης».

Τους πολίτες δεν τους ενδιαφέρουν οι διαφορές μας στο κομματικό επίπεδο. Τους ενδιαφέρει να μπορέσουμε να δώσουμε λύσεις. Να δώσουμε ανάσα και προοπτική διεξόδου.

Τώρα, λοιπόν, είναι η ώρα για τις μεγάλες αποφάσεις. Όχι μετά τις εκλογές. Όχι υπό την πίεση των συσχετισμών της επόμενης ημέρας.

Γιατί η αναμονή δεν είναι ουδέτερη στάση. Είναι πολιτική επιλογή. Και λειτουργεί υπέρ της δεξιάς.

Χρειαζόμαστε ένα καθαρό μήνυμα προς την κοινωνία: Ότι οι προοδευτικές δυνάμεις μπορούν να συνεννοηθούν, μπορούν να συνεργαστούν, μπορούν να κυβερνήσουν, με κοινές αρχές και αξίες, με κοινό πρόγραμμα που θα βάζει στο επίκεντρο τον άνθρωπο.

Χρειάζεται προγραμματικός διάλογος. Σοβαρός, ειλικρινής, χωρίς προαπαιτούμενα ηγεμονίας. Με σεβασμό στις διαφορές, αλλά με στόχο τη σύγκλιση στα ουσιώδη.

Θέλω, όμως, να είμαι εξίσου σαφής σε κάτι: Μια τέτοια συζήτηση μπορεί να γίνει σε κοινό τραπέζι διαλόγου και όχι στο πλαίσιο μιας εσωκομματικής διαδικασίας, ενός κομματικού συνεδρίου.

Αυτό που χρειάζεται είναι μια άμεση, οργανωμένη, θεσμική και ισότιμη διαδικασία διαλόγου μεταξύ των προοδευτικών δυνάμεων. Ένας διάλογος όπου θα μπουν όλα τα κρίσιμα ζητήματα: η οικονομία, η παραγωγή, η εργασία, η υγεία, η παιδεία, το κοινωνικό κράτος, η ενέργεια, η πράσινη μετάβαση, το περιβάλλον, η δημοκρατία, οι θεσμοί.

Αγαπητές φίλες και αγαπητοί φίλοι,

Βεβαίως και δεν αγνοούμε τις όποιες διαφορές μας. Όμως, πρέπει να δούμε τη μεγάλη εικόνα. Να δούμε τι διακυβεύεται. Και να αναλάβουμε την ευθύνη που μας αναλογεί.

Έχουμε ιστορική ευθύνη να ανταποκριθούμε στην ανάγκη και στο αίτημα της μεγάλης κοινωνικής πλειοψηφίας.

Γιατί η ενότητα των προοδευτικών δυνάμεων απαιτεί γενναιότητα, υπέρβαση και εμπιστοσύνη.

Ας το πούμε καθαρά: χωρίς αυτή την ενότητα, η προοπτική μιας προοδευτικής διακυβέρνησης απομακρύνεται. Και η κοινωνία δεν θα μας συγχωρήσει αν αποτύχουμε να ανταποκριθούμε σε αυτή την απαίτηση.

Εμείς, είμαστε έτοιμοι.

Έτοιμοι για διάλογο.

Έτοιμοι για συνεργασίες.

Έτοιμοι να συμβάλουμε σε ένα κοινό σχέδιο που θα δίνει ελπίδα και προοπτική.

Το ερώτημα είναι, αν θα τολμήσουμε όλοι μαζί. Αν θα σταθούμε στο ύψος των περιστάσεων. Μαζί μπορούμε να το κάνουμε και πρέπει να το κάνουμε.

Εύχομαι καλές και δημιουργικές διαδικασίες και αποφάσεις στο Συνέδριό σας, στην κατεύθυνση της συνεργασίας των προοδευτικών δυνάμεων με προοπτική πολιτικής αλλαγής, για έναν ισχυρό προοδευτικό πόλο, για μια δημοκρατική και προοδευτική διακυβέρνηση.

Σας ευχαριστώ.

Αναστασία Σαπουνά στο Action24: «Η ΝΔ θα επιδιώξει πρόωρες εκλογές – Το 2026 η τελευταία θετική χρονιά στην οικονομία καθώς κλείνει το Ταμείο Ανάκαμψης»

Σημεία από τις παρεμβάσεις της Αν. Γραμματέα του ΣΥΡΙΖΑ-ΠΣ, Αναστασίας Σαπουνά στο Action24 και την εκπομπή «Πρωινή Ζώνη» με τους Ν. Υποφάντη και Α. Καϋμένου

Η θέση του ΣΥΡΙΖΑ-ΠΣ είναι κρυστάλλινη, καθαρή εδώ και έναν χρόνο. Όλοι μαζί σε ένα προοδευτικό, αριστερό μέτωπο για να αλλάξουμε την πολιτική συνθήκη. Το ποιος θα είναι επικεφαλής θα το λύσει το σώμα, πάντα στην αριστερά τα ζητήματα αυτά τα λύνουν τα σώματα. Φυσικά παίζουν ρόλο οι προσωπικότητες. Σας θυμίζω τη διαδικασία που ακολουθήσαμε το 2013 ως Συνασπισμός όταν συγκροτηθήκαμε οι λεγόμενες συνιστώσες σε συγκεκριμένο κόμμα.

Και τώρα αν ο Αλέξης Τσίπρας επιθυμεί να τεθεί επικεφαλής θα μπει στη διαδικασία όπως και ο Νίκος Ανδρουλάκης και ο Σωκράτης Φάμελλος και ο Αλέξης Χαρίτσης και όποιος θελήσει να ηγηθεί στο μεγάλο σχήμα, που θέλουμε να φτιάξουμε στην Αριστερά. Γιατί έχετε μια διεφθαρμένη κυβέρνηση με επικεφαλής της διαφθοράς τον κ. Μητσοτάκη. Τον κ. Μητσοτάκη καταγγέλλει ο κ. Ντίλιαν. Δεν έχει κανείς να προσάψει στον ΣΥΡΙΖΑ-ΠΣ τίποτα. Αν είχατε βρει ένα στέλεχος να έχει βάλει το δάχτυλο στο μέλι, θα τον είχατε χώσει στη φυλακή. Εσείς κάνετε τα πάντα για να προστατέψετε τα στελέχη σας, για να βγάλετε λάδι τους υπουργούς σας.

Το ουκρανικό αποτύχατε να το αντιμετωπίσετε. Τι καταφέρατε στο Ουκρανικό;

+ 35% στα τρόφιμα πληθωρισμό.

Τι ζει ο κόσμος; Τι ζούμε όλοι εμείς που είμαστε εξαρτώμενοι από το μισθό;

Μια σκληρή λιτότητα ακρίβειας. Η κυβέρνηση σας, μας τα παίρνει μέχρι και το τελευταίο λεπτό του ευρώ μέσω των φόρων. Και δεν βγαίνει το δεκαπενθήμερο. Να σας πω ότι στην τετραετία έχετε 17 δισεκατομμύρια σωρευτικά σε υπερπλεονάσματα.

Τί είναι τα υπερπλεονάσματα;

Το παραπάνω από αυτό που έχετε προϋπολογίσει.

Εμείς παραδώσαμε 37 δισεκατομμύρια μαξιλαράκι που ήταν απαραίτητο για την έξοδο από τον ESM αλλά και την ενισχυμένη εποπτεία κατόπιν. Τι κάνει η κυβέρνηση της Νέας Δημοκρατίας; Γιατί δεν παίρνει μέτρα για να μειώσει τους φόρους; Θέλει να έχει ένα πληθωρισμένο ΑΕΠ. Επιχειρώντας να μειώσει τον συντελεστή χρέους προς ΑΕΠ για να δείξει ότι είναι μια ανθούσα οικονομία. Δείχνει λοιπόν μια πλασματική ανάπτυξη. Πέτυχε η Νέα Δημοκρατία σε αυτό;

Όχι. Εξακολουθεί η Ελλάδα να είναι η πρώτη σε χρέος.

Να πούμε για την αγοραστική δύναμη -που με βάση τα προκαταρκτικά στοιχεία της Eurostat-  είμαστε τελευταίοι αλά μπρατσέτα με την Βουλγαρία;

Φυσικά είμαστε υπέρ των εκλογών, τις έχουμε ζητήσει. Και η Νέα Δημοκρατία, κατά την άποψη μου, θα πάει σε πρόωρες εκλογές τώρα νωρίς, γιατί πρώτον ωφελείται από τη «συσπείρωση γύρω από τη σημαία», δεύτερον, το 2026 είναι η τελευταία καλή της χρονιά οικονομικά, καθώς κλείνει το Ταμείο Ανάκαμψης. Όλες οι επόμενες χρονιές μέχρι το 2029, σύμφωνα και με το μεσοπρόθεσμο, που κατέθεσαν στο τέλος του χρόνου, είναι χρονιές με πολλές μειώσεις δαπανών στα υπουργεία και δεν θα τρέχει κανένα αναπτυξιακό πρόγραμμα. Χάσαμε το τρένο του Ταμείου με ευθύνη της κυβέρνησης και έχουμε και τον ΟΠΕΚΕΠΕ 2 που έρχεται.

Κοινοβουλευτική παρέμβαση Μίλτου Ζαμπάρα για άμεση ίδρυση Ε.ΜΟ.Δ.Ε. στην Αιτωλοακαρνανία || Κατατεθείσα Ερώτηση

Ερώτηση προς τον υπουργό Κλιματικής Κρίσης και Πολιτικής Προστασίας

Κοινοβουλευτική παρέμβαση Μίλτου Ζαμπάρα για άμεση ίδρυση Ε.ΜΟ.Δ.Ε. στην Αιτωλοακαρνανία

Κοινοβουλευτική παρέμβαση προς τον Υπουργό Κλιματικής Κρίσης και Πολιτικής Προστασίας πραγματοποίησε ο Βουλευτής Αιτωλοακαρνανίας και αν. Κοινοβουλευτικός Εκπρόσωπος του ΣΥΡΙΖΑ–ΠΣ, Μίλτος Ζαμπάρας, με τη συνυπογραφή του αρμόδιου τομεάρχη, Γ. Ψυχογιού, αναδεικνύοντας την επιτακτική ανάγκη ίδρυσης Ειδικής Μονάδας Δασικών Επιχειρήσεων (Ε.ΜΟ.Δ.Ε.) στην Αιτωλοακαρνανία.

Η Αιτωλοακαρνανία, ο μεγαλύτερος σε έκταση νομός της χώρας, συγκαταλέγεται, σύμφωνα με στοιχεία του Αρχηγείου του Πυροσβεστικού Σώματος, στις περιοχές με ιδιαίτερα αυξημένο αριθμό συμβάντων δασικών πυρκαγιών σε πανελλαδικό επίπεδο. Παρά τα αντικειμενικά αυτά δεδομένα, εξακολουθεί μέχρι σήμερα να παραμένει χωρίς Ειδική Μονάδα Δασικών Επιχειρήσεων, γεγονός που δημιουργεί σοβαρό επιχειρησιακό κενό σε μια περιοχή υψηλού περιβαλλοντικού και επιχειρησιακού κινδύνου.

Οι πλησιέστερες Ε.ΜΟ.Δ.Ε. λειτουργούν στα Ιωάννινα και στην Πάτρα, καλύπτοντας ήδη ένα ιδιαίτερα εκτεταμένο πεδίο ευθύνης. Παρότι αποστέλλουν συστηματικά ενισχύσεις προς την Αιτωλοακαρνανία, η γεωγραφική απόσταση και η επιχειρησιακή επιβάρυνση των μονάδων αυτών δεν επιτρέπουν την εξασφάλιση του κρίσιμου χρόνου άμεσης απόκρισης που απαιτούν τα περιστατικά δασικών πυρκαγιών.

Την ίδια στιγμή, η Αιτωλοακαρνανία διαθέτει εκτεταμένο δασικό πλούτο, σημαντικό αριθμό προστατευόμενων περιοχών ενταγμένων στο δίκτυο NATURA 2000 και ιδιαίτερα ευάλωτα οικοσυστήματα, τα οποία καθιστούν ακόμη πιο επιτακτική την ανάγκη ενίσχυσης της επιχειρησιακής της θωράκισης απέναντι στους αυξανόμενους κινδύνους που προκαλεί η κλιματική κρίση.

Ιδιαίτερη σημασία έχει το γεγονός ότι 46 πυροσβέστες δασικών επιχειρήσεων καταγόμενοι από την Αιτωλοακαρνανία υπηρετούν σήμερα σε Ε.ΜΟ.Δ.Ε. άλλων περιοχών της χώρας, στοιχείο που αποδεικνύει ότι υπάρχει ήδη διαθέσιμο εξειδικευμένο ανθρώπινο δυναμικό, το οποίο θα μπορούσε άμεσα να αξιοποιηθεί για τη στελέχωση μιας νέας μονάδας στον νομό.

Όπως επισημαίνει στην κοινοβουλευτική του Ερώτηση ο Μίλτος Ζαμπάρας, η απουσία εξειδικευμένης δασικής επιχειρησιακής δύναμης σε έναν νομό με τόσο υψηλό περιβαλλοντικό αποτύπωμα και αποδεδειγμένη επιχειρησιακή επιβάρυνση συνιστά σοβαρή θεσμική παράλειψη και εκθέτει σε αυξημένο κίνδυνο πολύτιμα οικοσυστήματα, τη βιοποικιλότητα αλλά και την ασφάλεια των τοπικών κοινωνιών.

Ο Βουλευτής καλεί το Υπουργείο να απαντήσει:

  • εάν προτίθεται να προχωρήσει στην ίδρυση Ειδικής Μονάδας Δασικών Επιχειρήσεων (Ε.ΜΟ.Δ.Ε.) στην Αιτωλοακαρνανία
  • εάν υπάρχει σχεδιασμός αξιοποίησης των 46 υπηρετούντων πυροσβεστών δασικών επιχειρήσεων καταγόμενων από τον νομό για τη στελέχωση της νέας μονάδας
  • και ποιος είναι ο συνολικός επιχειρησιακός σχεδιασμός για την ενίσχυση της Δυτικής Ελλάδας απέναντι στους αυξανόμενους κινδύνους δασικών πυρκαγιών λόγω της κλιματικής κρίσης

Η ενίσχυση της πρόληψης και της άμεσης επιχειρησιακής απόκρισης δεν αποτελεί πολυτέλεια, αλλά βασική υποχρέωση της Πολιτείας απέναντι στις τοπικές κοινωνίες και στο φυσικό περιβάλλον. Η ίδρυση Ε.ΜΟ.Δ.Ε. στην Αιτωλοακαρνανία αποτελεί αναγκαίο και αυτονόητο βήμα για την ουσιαστική θωράκιση της περιοχής απέναντι στις ολοένα αυξανόμενες απειλές της κλιματικής κρίσης. 

Ακολουθεί η σχετική Ερώτηση.

Αθήνα,  26 Μαρτίου 2026

ΕΡΩΤΗΣΗ

Προς τον Υπουργό Κλιματικής Κρίσης και Πολιτικής Προστασίας

Θέμα: Άμεση ανάγκη ίδρυσης Ειδικής Μονάδας Δασικών Επιχειρήσεων (Ε.ΜΟ.Δ.Ε.) στην Αιτωλοακαρνανία

Η Αιτωλοακαρνανία αποτελεί τον μεγαλύτερο σε έκταση νομό της χώρας και συγκαταλέγεται, σύμφωνα με στοιχεία του Αρχηγείου του Πυροσβεστικού Σώματος, μεταξύ των περιοχών με ιδιαίτερα αυξημένο αριθμό συμβάντων δασικών πυρκαγιών σε πανελλαδικό επίπεδο. Παρά τα δεδομένα αυτά, ο νομός παραμένει μέχρι σήμερα χωρίς Ειδική Μονάδα Δασικών Επιχειρήσεων (Ε.ΜΟ.Δ.Ε.), γεγονός που δημιουργεί σοβαρό επιχειρησιακό κενό σε μία περιοχή υψηλού κινδύνου.

Οι πλησιέστερες Ε.ΜΟ.Δ.Ε. λειτουργούν στα Ιωάννινα και στην Πάτρα, μονάδες οι οποίες ήδη καλύπτουν εκτεταμένο επιχειρησιακό πεδίο ευθύνης και αποστέλλουν καθημερινά ενισχύσεις προς την Αιτωλοακαρνανία, χωρίς όμως να μπορούν να εξασφαλίσουν τον απαιτούμενο χρόνο άμεσης απόκρισης σε κρίσιμα περιστατικά.

Την ίδια στιγμή, η Αιτωλοακαρνανία διαθέτει εκτεταμένο δασικό πλούτο και σημαντικό αριθμό προστατευόμενων περιοχών ενταγμένων στο δίκτυο NATURA 2000, γεγονός που καθιστά ακόμη πιο επιτακτική την ανάγκη ενίσχυσης της επιχειρησιακής της θωράκισης απέναντι στον αυξανόμενο κίνδυνο δασικών πυρκαγιών, ιδιαίτερα υπό τις συνθήκες επιδείνωσης που προκαλεί η κλιματική κρίση.

Η απουσία εξειδικευμένης δασικής επιχειρησιακής δύναμης σε έναν νομό με τόσο υψηλό περιβαλλοντικό αποτύπωμα και αποδεδειγμένη επιχειρησιακή επιβάρυνση συνιστά σοβαρή θεσμική παράλειψη και εκθέτει σε άμεσο κίνδυνο πολύτιμα οικοσυστήματα, τη βιοποικιλότητα αλλά και την ασφάλεια των τοπικών κοινωνιών.

Ιδιαίτερη σημασία έχει το γεγονός ότι 46 πυροσβέστες δασικών επιχειρήσεων καταγόμενοι από την Αιτωλοακαρνανία υπηρετούν σήμερα σε Ε.ΜΟ.Δ.Ε. άλλων περιοχών της χώρας, στοιχείο που αποδεικνύει ότι υπάρχει ήδη διαθέσιμο εξειδικευμένο ανθρώπινο δυναμικό το οποίο θα μπορούσε άμεσα να αξιοποιηθεί για τη στελέχωση μιας νέας μονάδας στον νομό.

Δεδομένου ότι η ενίσχυση της πρόληψης και της άμεσης επιχειρησιακής απόκρισης αποτελεί βασικό πυλώνα της πολιτικής προστασίας σε συνθήκες κλιματικής κρίσης

Ερωτάται ο αρμόδιος Υπουργός:

1. Προτίθεται το Υπουργείο να προχωρήσει στην ίδρυση Ειδικής Μονάδας Δασικών Επιχειρήσεων (Ε.ΜΟ.Δ.Ε.) στην Αιτωλοακαρνανία;

2. Υπάρχει σχεδιασμός αξιοποίησης των 46 υπηρετούντων πυροσβεστών δασικών επιχειρήσεων καταγόμενων από την Αιτωλοακαρνανία για τη στελέχωση της νέας μονάδας;

3. Ποιος είναι ο συνολικός σχεδιασμός του Υπουργείου για την επιχειρησιακή ενίσχυση της Δυτικής Ελλάδας έναντι των αυξανόμενων κινδύνων δασικών πυρκαγιών λόγω της κλιματικής κρίσης;

Οι Ερωτώντες Βουλευτές

Ζαμπάρας Μιλτιάδης (Μίλτος)

Ψυχογιός Γιώργος

Πρόγραμμα προέδρου του ΣΥΡΙΖΑ-ΠΣ, Σωκράτη Φάμελλου

Αύριο, Σάββατο 28 Μαρτίου στις 16:00, ο πρόεδρος του ΣΥΡΙΖΑ-ΠΣ, Σωκράτης Φάμελλος θα συμμετάσχει στο «20ο πολυσυνέδριο ΚΑΙΝΟΤΟΜΙΑ & ΑΝΑΠΤΥΞΗ του ka-business.gr» στο PORTO PALACE στη Θεσσαλονίκη.

Τη Δευτέρα 30 Μαρτίου στις 18:30 θα συμμετάσχει στο STAR Forum στη Λαμία. Νωρίτερα, θα πραγματοποιήσει περιοδεία στην κεντρική αγορά της πόλης, θα συναντηθεί με το Δ.Σ. του Επιμελητηρίου Φθιώτιδας, θα πραγματοποιήσει επίσκεψη στο Γενικό Νοσοκομείο Λαμίας, θα συναντηθεί με τον Μητροπολίτη Φθιώτιδος Συμεών και θα βρεθεί με τη Νομαρχιακή Επιτροπή, με στελέχη και με μέλη του ΣΥΡΙΖΑ-ΠΣ.